Как завести прослеживаемый монитор в 1с
Дата публикации 08.09.2021
Использован релиз 3.0.100.
Если товар подлежит прослеживаемости, то это необходимо указать в карточке товара в справочнике "Номенклатура".
- Раздел: Справочники – Номенклатура.
- Откройте карточку товара, который подлежит прослеживаемости.
- В поле "Маркировка и контроль" выберите "Прослеживаемый товар".
- Выберите страну происхождения (в блоке "Импортный товар") и код Товарной номенклатуры внешнеэкономической деятельности Евразийского экономического союза (ТН ВЭД) (в блоке "Классификация")
- Кнопка "Записать и закрыть".
Подробнее об учете прослеживаемых товаров см. здесь.
Не пропускайте последние новости — подпишитесь
на бесплатную рассылку сайта:
Учёт прослеживаемого товара, приобретённого для собственных нужд в 1С: Бухгалтерии предприятия ред. 3.0
С 08 июля 2021 года на территории РФ применяется национальная система прослеживаемости. Ранее мы уже выпускали статьи про прослеживаемые товары: Ввод остатков прослеживаемых товаров в 1С: Бухгалтерии ред. 3.0, Поступление прослеживаемых товаров в 1С: Бухгалтерии предприятия ред. 3.0, Поступление прослеживаемых товаров через подотчетное лицо в 1С: Бухгалтерии предприятия ред. 3.0 и Реализация прослеживаемых товаров в 1С: Бухгалтерии предприятия ред. 3.0. Сегодня мы разберём ещё одну ситуацию, связанную с учётом прослеживаемых товаров – это приобретение прослеживаемого товара для собственных нужд организации.
Поступление прослеживаемого товара
В Приложении 1 к Письму ФНС от 14.04.2021 N ЕА-4-15/5042@ сказано, что если товар используется для собственных нужд, то при списании этого объекта надо указать код вида операции с товаром. Указывается он в документах «Требование-накладная» или «Списание ОС».
Напоминаем, что для включения учета прослеживаемых товаров в разделе «Главное» — «Функциональность» в пункте «Внешняя торговля» необходимо включить одноименные галочки.
Начнём с приобретения товара, для этого перейдём в раздел «Покупки» и выберем пункт «Поступление (акты, накладные, УПД)».
Следует отметить, что все участники оборота прослеживаемых товаров при продаже прослеживаемых товаров обязаны составлять документы в электронной форме, содержащие реквизиты прослеживаемости. Для плательщиков НДС таким документом является счет-фактура, а для неплательщиков или освобожденных от обязанностей плательщиков НДС – универсальный передаточный документ (УПД), в том числе исправленный.
В открывшемся окне выберем пункт «Поступление» и из выпадающего списка «Товары (накладная, УПД)», если приобретается малоценное оборудование, или «Оборудование», если основное средство. В созданном документе необходимо заполнить основные реквизиты покупки: контрагента, договор, заключённый с ним, дату и номер накладной. В табличной части следует указать приобретаемый прослеживаемый товар, его стоимость и РНПТ.
Для того, чтобы в программе всё было корректно отражено, также нужно правильно заполнить карточку номенклатуры. В графе «Маркировка и контроль» нужно указать, что это прослеживаемый товар, заполнить страну происхождения, и в графе «ТН ВЭД» подобрать соответствующий код.
После заполнения документа его необходимо провести и при необходимости зарегистрировать счёт-фактуру в подвале документа.
Посмотрим проводки документа:
Стоимость монитора как малоценного объекта в затратах списалась только в бухгалтерском учете.
Также появились регистры учета прослеживаемого товара.
Теперь перейдём к списанию товара в эксплуатацию, для этого перейдём в раздел «Производство» и выберем пункт «Расход материалов (Требования-накладные)».
В открывшемся окне следует нажать на кнопку «Создать» и приступить к заполнению документа.
Важный нюанс: при заполнении этого документа вид операции нужно ставить «Передача сотруднику», а в поле «Учитывать по сотруднику» такие ТМЦ необходимо как «Расход и остатки».
Почему? Потому что если были закуплены какие-либо прослеживаемые товары, а потом какие-то из них было решено использовать как малоценные ТМЦ или ОС, то право собственности на этот товар и РНПТ сохраняются до момента выбытия ОС.
Посмотрим проводки документа: монитор теперь числится за конкретным сотрудником на счете МЦ.04, и его стоимость в налоговом учете тоже учтена.
В данном случае прослеживаемый объект не выбывает из организации и системы прослеживаемости, поэтому никаких движений по регистрам прослеживаемости не будет.
Приведем сразу другой пример. Если вы в поле «Учитывать по сотруднику» установите ползунок в значение «Расход», то программа это расценит как прекращение прослеживаемости. В этом случае она потребует указать необходимый РНПТ, а в подвале документа – подобрать причину списания для составления отчётности.
В этом случае в проводках у нас спишется стоимость монитора в налоговом учете, однако на забалансовом счете МЦ.04 монитор не останется, плюс появятся регистры прослеживаемости.
Как отчитаться по прослеживаемым товарам?
Отчитаться нужно будет в любом случае.
Однако какими документами вы это сделаете зависит от нескольких факторов.
Если вы плательщик НДС, т.е. применяете общую систему налогообложения, то в вашем случае возможны два варианта:
1) если прослеживаемый товар приобретен для собственных нужд у такого же плательщика НДС, то вы получаете от поставщика электронную счет-фактуру с реквизитами прослеживаемости. На основании этого документа данные о прослеживаемости появятся в вашей декларации по НДС. Такая декларация и будет тем видом отчета, который необходимо сдать в отношении приобретенного прослеживаемого товара.
Для того, чтобы проверить отражение прослеживаемого товара из нашего примера в декларации по НДС, сформируем Книгу покупок. Для этого перейдём в раздел «Отчёты» и выберем пункт «Книга покупок». Затем установим необходимый нам период и нажмём на кнопку «Сформировать».
2) если прослеживаемый товар приобретен у неплательщика НДС, то из-за отсутствия НДС такая покупка не попадёт в декларацию НДС, соответственно такую покупку также нужно будет указать в отчёте об операциях с прослеживаемыми товарами.
Для формирования такого отчёта следует перейти в раздел «Отчёты» и выбрать пункт «Регламентированные отчёты».
Затем нажать на кнопку «Создать» и в окне «Виды отчётов» перейти на вкладку «Все».
Далее при помощи поисковой строки Вы можете найти необходимый отчёт.
После выбора отчёта также необходимо указать период, за который его требуется заполнить.
Если вы являетесь неплательщиком НДС, т.е. применяете УСН и другие системы налогообложения, отличающиеся от общей системы налогообложения, то вы обязаны включить сведения о приобретении товара в отчёт об операциях с прослеживаемыми товарами.
Алгоритм создания этого отчёта аналогичен действиям, описанным выше в пункте 2.
Срок сдачи декларации по НДС или отчёта об операциях с прослеживаемыми товарами одинаков: не позднее 25-го числа месяца, следующего за истекшим отчетным периодом (кварталом).
В следующей статье мы расскажем о том, как принять к учету прослеживаемый товар, входящий в состав основного средства.
Как настроить прослеживаемость товаров в «1С:Бухгалтерии 8», ред. 3.0

Какие первоначальные шаги нужно сделать для настройки прослеживаемости в программе, отражения в учете и в системе ЭДО документов покупки и реализации товаров, а также для формирования необходимых печатных форм и отчетности — рассказывает Ольга Славнина, ведущий специалист линии консультаций.
Прослеживаемость товаров — это система учета и хранения сведений о ввозимых товарах из других государств. Цель — контролировать ввозимые товары от импортера до покупателя, т. о. сократить долю нелегально ввозимых товаров.
Продавцы прослеживаемых товаров должны выставлять счета-фактуры строго в электронном виде через операторов ЭДО. Также это относится ко всем отчетам и уведомлениям, связанным с прослеживаемостью.
Правительство РФ утвердило перечень товаров, подлежащих прослеживаемости на территории России.
- холодильники,
- морозильники, холодильное или морозильное оборудование и тепловые насосы;
- автопогрузчики;
- бульдозеры, грейдеры, планировщики, механические лопаты, экскаваторы, одноковшовые погрузчики, трамбовочные машины и дорожные катки (самоходные);
- машины стиральные, бытовые или для прачечных;
- мониторы и проекторы;
- транспортные средства промышленного назначения;
- детские коляски;
- автомобильные детские сиденья (кресла) безопасности (с металлическим и пластмассовым каркасами).
Настройка прослеживаемости в 1С
1. Если вы покупаете и продаете прослеживаемые товары, то первоначально нужно включить функциональность прослеживаемости в программе:

Рис. 1 (нажмите, чтобы увеличить)
2. Если номенклатура является прослеживаемой, то для нее нужно внести следующие настройки:

Рис. 2 (нажмите, чтобы увеличить)
2. Чтобы загрузить поступление от поставщика (поставщика, который ранее ввез товары на территорию РФ и уже сам получил номера РНПТ) через систему ЭДО, воспользуйтесь рекомендациями информационной системы 1С:ИТС «Покупка прослеживаемых товаров у налогоплательщиков НДС».
Загруженный документ должен выглядеть так. Нужно проверить обязательное заполнение РНПТ (регистрационного номера партии товара):

Рис. 3 (нажмите, чтобы увеличить)
Проводки документа «Поступление товаров и услуг»:

Рис. 4 (нажмите, чтобы увеличить)
Здесь видны движения по регистру «Прослеживаемые товары»:

Рис. 5 (нажмите, чтобы увеличить)
4. Оформляем реализацию товара. Номер РНПТ заполнится автоматически:

Рис. 6 (нажмите, чтобы увеличить)
Проверяем печатную форму, особенно графы, касающиеся прослеживаемости:

Рис. 7 (нажмите, чтобы увеличить)
2. Чтобы сформировать и отправить документ через ЭДО, воспользуйтесь рекомендациями информационной системы 1С:ИТС «Продажа прослеживаемых товаров налогоплательщиками НДС».
Как плательщикам НДС отразить в 1С операции с прослеживаемыми товарами в отчетности
В соответствии с пунктом 5 статьи 174 НК РФ налогоплательщики НДС (в т. ч. являющиеся налоговыми агентами) обязаны представить в налоговые органы по месту своего учета налоговую декларацию по НДС по установленному формату в электронной форме по телекоммуникационным каналам связи через оператора электронного документооборота в срок не позднее 25-го числа месяца, следующего за истекшим налоговым периодом. Форма, формат и порядок заполнения налоговой декларации утверждены приказом ФНС России от 29.10.2014 № ММВ-7-3/558@ (с учетом изменений, которые внесены приказом ФНС России от 26.03.2021 № ЕД-7-3/228@ и применяются с представления отчетности за III квартал 2021 года).
При наличии в отчетном периоде (квартале) операций с прослеживаемыми товарами участники оборота прослеживаемых товаров, согласно пункту 32 Положения о национальной системе прослеживаемости, утв. Постановлением Правительства РФ от 01.07.2021 № 1108, обязаны представлять в налоговый орган по месту нахождения организации (по месту учета организации в качестве крупнейшего налогоплательщика), по месту жительства индивидуального предпринимателя (ИП) отчет об операциях с товарами, подлежащими прослеживаемости, совершенных в отчетном периоде. Отчет об операциях представляется в срок не позднее 25-го числа месяца, следующего за истекшим отчетным периодом в электронной форме по ТКС через Оператора ЭДО по форме и формату, утв. приказом ФНС России от 08.07.2021 № ЕД-7-15/645@.
Отчет об операциях, представляемый налогоплательщиками НДС (не освобожденными от исполнения обязанностей налогоплательщика), должен содержать сведения о тех операциях с прослеживаемыми товарами, которые не отражаются в налоговой декларации по НДС, а именно об операциях:
по приобретению (получению) прослеживаемого товара (в т. ч. через агента или комиссионера) у участников оборота товаров, освобожденных от исполнения обязанностей налогоплательщика НДС, а также у участников оборота товаров, применяющих специальные налоговые режимы (за исключением ЕСХН), согласно подпункту «г» пункта 13 Положения;
по прекращению и возобновлению прослеживаемости товаров в соответствии с пунктами 4 и 5 Положения (за исключением реализации, а также передачи на безвозмездной основе права собственности на прослеживаемые товары физическим лицам для использования их в личных, семейных, домашних и иных не связанных с осуществлением предпринимательской деятельности целях, а также налогоплательщикам налога на профессиональный доход;
вывоза с территории РФ прослеживаемых товаров в соответствии с таможенной процедурой экспорта (реэкспорта) или на территорию другого государства — члена ЕАЭС;
реализации прослеживаемых товаров дипломатическим представительствам и консульским учреждениям, представительствам государств при международных организациях, международным организациям или их представительствам, пользующимся привилегиями и (или) иммунитетами в соответствии с международными договорами РФ, при условии последующего официального использования этих товаров в соответствии с подпунктами «в» — «е» пункта 4 и подпункта «б» пункта 5 Положения;
реализации (передаче), приобретению (получению) прослеживаемых товаров, не признаваемых объектом налогообложения в соответствии с пунктом 2 статьи 146 НК РФ (или) освобождаемых от налогообложения в соответствии со статьей 149 НК РФ.
Отчет об операциях, представляемый участниками оборота прослеживаемых товаров, применяющими специальные налоговые режимы (за исключением применяющих ЕСХН и не имеющих права на освобождение от исполнения обязанностей налогоплательщика НДС или не использующих указанное право), а также лицами, освобожденными от исполнения обязанностей налогоплательщика НДС, должен содержать все сведения об обороте прослеживаемых товаров, т. е. об операциях:
по приобретению (получению), реализации (передаче) прослеживаемых товаров (в т. ч. через агента или комиссионера);
по передаче (получению) прослеживаемого товара, не связанной с реализацией или передачей (получением) на безвозмездной основе права собственности на товары;
по прекращению и возобновлению прослеживаемости товаров в соответствии с пунктами 4 и 5 Положения, за исключением вывоза товаров с территории РФ на территорию другого государства — члена ЕАЭС.
Отражение операций с прослеживаемыми товарами в отчетности в «1С:Бухгалтерии 8»
Налогоплательщики НДС, являющиеся участниками оборота прослеживаемых товаров, должны не позднее 25 числа месяца, следующего за отчетным кварталом, представить в ФНС России:
налоговую декларацию по НДС, отражающую в том числе операции с прослеживаемыми товарами (п. 5 ст. 174 НК РФ);
отчет об операциях с товарами, подлежащими прослеживаемости, если в отчетном периоде осуществлялись операции с прослеживаемыми товарами, не подлежащие отражению в декларации по НДС (п. 32 Положения).
Рассмотрим, как в «1С:Бухгалтерии 8» редакции 3.0 отражаются операции с прослеживаемыми товарами в отчетности. Предположим, в III квартале 2021 года налогоплательщик НДС осуществил следующие операции:
приобретение прослеживаемых товаров у налогоплательщика НДС с последующей корректировкой стоимости в связи с предоставлением ретроспективной скидки;
приобретение прослеживаемых товаров у неплательщика НДС с последующим уточнением регистрационного номера партии товара, подлежащего прослеживаемости (РНПТ);
приобретение основного средства (ОС) у налогоплательщика НДС;
приобретение составного ОС у налогоплательщика НДС;
реализация прослеживаемых товаров с последующей корректировкой стоимости в связи с возвратом части товаров по причине брака;
списание прослеживаемых товаров.
Приобретение прослеживаемых товаров у плательщика НДС с ретроспективной скидкой
Поступление прослеживаемых товаров от продавца-налогоплательщика НДС в программе регистрируется с помощью документов Поступление (акт, накладная, УПД) (рис. 1) и Счет-фактура полученный.
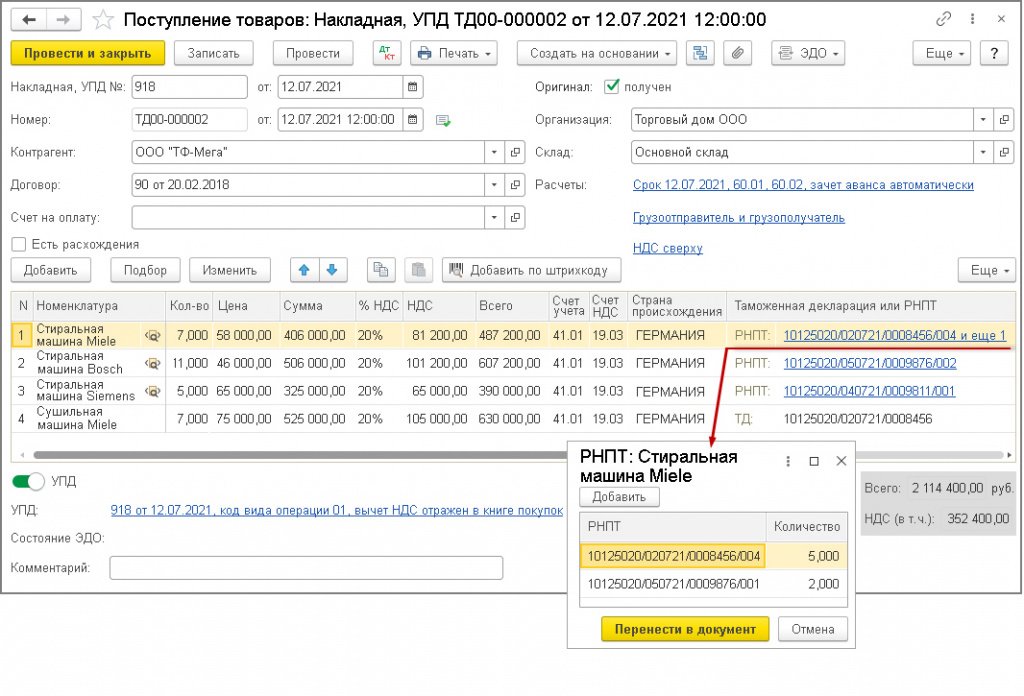
Рис. 1. Корректировка реализации прослеживаемого товара
Если приобретаются прослеживаемые товары (или прослеживаемые товары и товары, не подлежащие прослеживаемости), то в табличной части документа Поступление (акт, накладная, УПД) в строках, содержащих прослеживаемые товары, будут размещены:
в графе Номенклатура рядом с наименованием товара — специальный значок с лупой;
в графе Таможенная декларация или РНПТ — информация о РНПТ прослеживаемых товаров.
Для импортных товаров, не подлежащих прослеживаемости (в данном примере — сушильные машины), в графе Таможенная декларация или РНПТ будет указан номер таможенной декларации.
После проведения документа будут внесены записи в регистры прослеживаемости: Прослеживаемые товары, Операции с прослеживаемыми товарами.
В регистре Операции с прослеживаемыми товарами в графе Отражение в отчетности сразу будет указано, что данная операция по приобретению прослеживаемых товаров будет отражена в книге покупок и, следовательно, в декларации по НДС.
Обратите внимание, даже если покупатель не будет реализовывать свое право на налоговый вычет или перенесет вычет на следующие налоговые периоды, т. е. в отчетном периоде будет отсутствовать запись в книге покупок, то такая операция все равно не отражается в Отчете об операциях.
Если отгрузка товаров была оформлена продавцом с помощью универсального передаточного документа (УПД) с функцией счета-фактуры и документа на отгрузку и в документе Поступление (акт, накладная, УПД) переключатель под табличной частью будет переведен в положении УПД, то перейти в документ Счет-фактура полученный можно из списка связанных документов по кнопке, расположенной с кнопкой Создать на основании документа Поступление (акт, накладная, УПД), рис. 1.
Предоставление поставщиком покупателю ретроспективной скидки на отдельные виды товаров (в данном примере — стиральные и сушильные машины Miele) в программе оформляется с помощью документа учетной системы Корректировка поступления и Корректировочный счет-фактура полученный.
При проведении документа будет внесена запись в регистр прослеживаемости Операции с прослеживаемыми товарами. Запись в регистр Прослеживаемые товары не производится, так как изменение стоимости не связано с изменением количества прослеживаемых товаров и РНПТ.
В регистре Операции с прослеживаемыми товарами в графе Отражение в отчетности сразу будет указано, что данная операция по уменьшению стоимости прослеживаемых товаров будет отражена в книге продаж и, следовательно, в декларации по НДС.
Если корректировка стоимости поступивших товаров оформляется с помощью универсального корректировочного документа с функцией корректировочного счета-фактуры и документа, подтверждающего согласие покупателя на изменение стоимости отгруженных товаров, и в документе Корректировка поступления переключатель под табличной частью переведен в положение УКД, то перейти в документ Корректировочный счет-фактура полученный можно из списка связанных документов по кнопке, расположенной с кнопкой Создать на основании документа Корректировка поступления.
Приобретение прослеживаемых товаров у неплательщика НДС с последующим уточнением РНПТ
Поступление прослеживаемых товаров, приобретенных у продавца, применяющего УСН, в программе регистрируется с помощью документа Поступление (акт, накладная, УПД).
По прослеживаемым товарам в табличной части документа Поступление (акт, накладная, УПД) в строках, содержащих прослеживаемые товары, будут размещены:
в графе Номенклатура рядом с наименованием товара — специальный значок с лупой;
в графе Таможенная декларация или РНПТ — информация о РНПТ прослеживаемых товаров.
При проведении документа будут внесены записи в регистры прослеживаемости: Прослеживаемые товары, Операции с прослеживаемыми товарами.
В регистре Операции с прослеживаемыми товарами в графе Отражение в отчетности сразу будет указано, что данная операция по приобретению прослеживаемых товаров будет отражена в Отчете об операциях с кодом 17, который соответствует приобретению товара (в собственность), в том числе участниками оборота прослеживаемых товаров, являющимися налогоплательщиками НДС, при приобретении (получении) прослеживаемых товаров у участников оборота, применяющих специальные налоговые режимы, а также освобожденных от исполнения обязанностей налогоплательщика НДС (Приложение № 1 к Порядку заполнения Отчета об операциях, утв. приказом ФНС России от 08.07.2021 № ЕД-7-15/645@).
Исправление сведений о РНПТ приобретенных прослеживаемых товаров (в данном примере — РНПТ мониторов Samsung) на основании поступившего от продавца исправленного первичного документа (исправленного УПД с функцией документа об отгрузке) производится с помощью документа Корректировка поступления с видом операции Исправление в первичных документах (рис. 2).
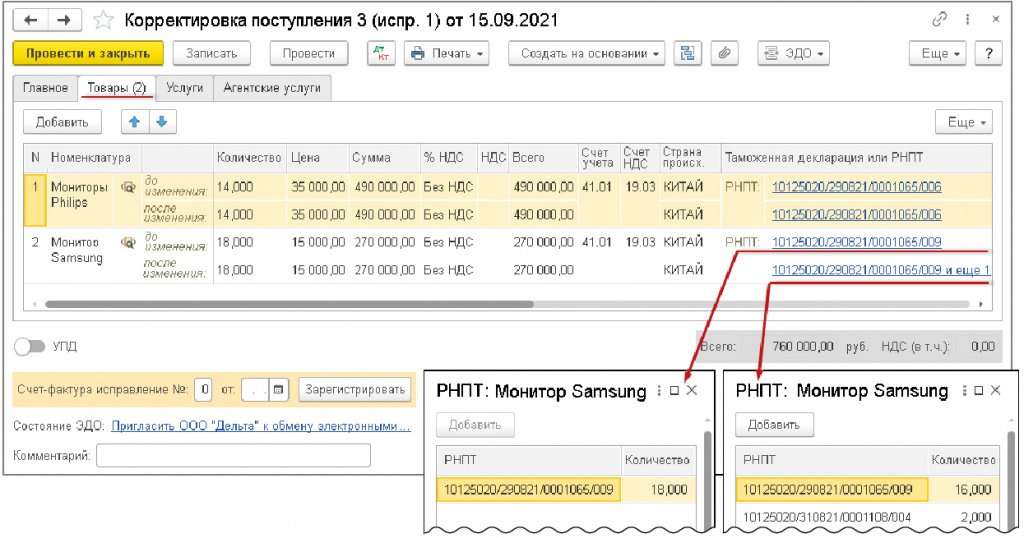
Рис. 2. Исправление сведений о РНПТ
При проведении документа будут внесены записи в регистры прослеживаемости: Прослеживаемые товары, Операции с прослеживаемыми товарами.
Приобретение ОС у налогоплательщика НДС
Если покупатель приобретает у налогоплательщика НДС имущество (холодильник), которое будет использовать в своей деятельности в качестве основного средства, то поступление такого имущества отражается в учетной системе с помощью документа Поступление ОС и Счет-фактура полученный.
Следует учитывать, что указанный в документе поступления РНПТ закрепляется за данным основным средством. То есть списание этого РНПТ будет производиться только в случае выбытия этого ОС (например, в связи с утилизацией, уничтожением, дальнейшей реализацией и т. д.).
При внесении сведений о поступившем ОС следует обратить внимание на обязательность проставления отметки Прослеживаемый товар и указания кода ТН ВЭД.
При проведении документа будут внесены записи в регистры прослеживаемости: Прослеживаемые основные средства, Операции с прослеживаемыми товарами.
В регистре Операции с прослеживаемыми товарами в графе Отражение в отчетности сразу будет указано, что данная операция по приобретению прослеживаемых товаров будет отражена в книге покупок и, следовательно, в декларации по НДС.
Если отгрузка товаров была оформлена продавцом с помощью первичного учетного документа и счета-фактуры и в документе Поступление ОС переключатель под табличной частью не стоит в положении УПД, то для формирования документа Счет-фактура полученный необходимо под табличной частью документа Поступление ОС в поле Счет-фактура внести реквизиты счета-фактуры и нажать кнопку Зарегистрировать.
Перейти в новый сформированный документ Счет-фактура полученный можно, пройдя по гиперссылке в строке Счет-фактура документа Поступление ОС.
Приобретение составного ОС у налогоплательщика НДС
Приобретение покупателем у налогоплательщика НДС имущества (в данном примере — компьютера), которое состоит из нескольких частей (системный блок, два монитора, клавиатура, мышь, сканер, принтер), включающих в том числе прослеживаемые товары (мониторы), и которое будет учитываться в качестве одного объекта основных средств (автоматизированное рабочее место — АРМ), в программе отражается с помощью документа Поступление ОС (рис. 3) и Счет-фактура полученный.
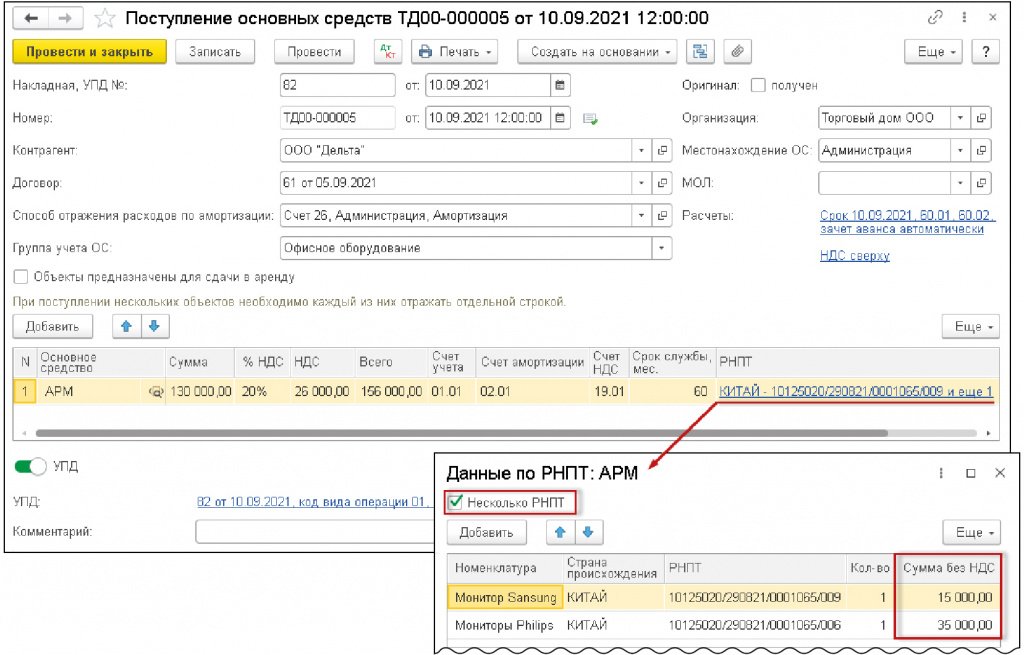
Рис. 3. Поступление составного ОС
При отражении сведений о прослеживаемых товарах, входящих в состав ОС, необходимо в форме ввода данных по РНПТ:
проставить флаг для значения Несколько РНПТ;
заполнить табличную часть формы, указав название прослеживаемых составляющих (графа Номенклатура), страну происхождения (графа Страна происхождения), РНПТ (графа РНПТ), количество (графа Количество) и стоимость (графа Сумма без НДС).
Следует учитывать, что информация о стоимости отдельных составляющих, входящих в состав ОС, продавцом покупателю может не передаваться (если в первичном документе указана сразу стоимость всего приобретаемого ОС). В этом случае покупателю придется самостоятельно назначить стоимость входящих прослеживаемых составляющих, руководствуясь их рыночной стоимостью. Данные сведения необходимы в связи с тем, что они подлежат отражению в налоговых отчетах: в книге продаж — у продавца, в книге покупок — у покупателя.
При проведении документа будут внесены записи в регистры прослеживаемости: Прослеживаемые основные средства, Операции с прослеживаемыми товарами.
В регистре Операции с прослеживаемыми товарами в графе Отражение в отчетности сразу будет указано, что данная операция по приобретению прослеживаемых товаров будет отражена в книге покупок (см. рис. 4) и, следовательно, в декларации по НДС.
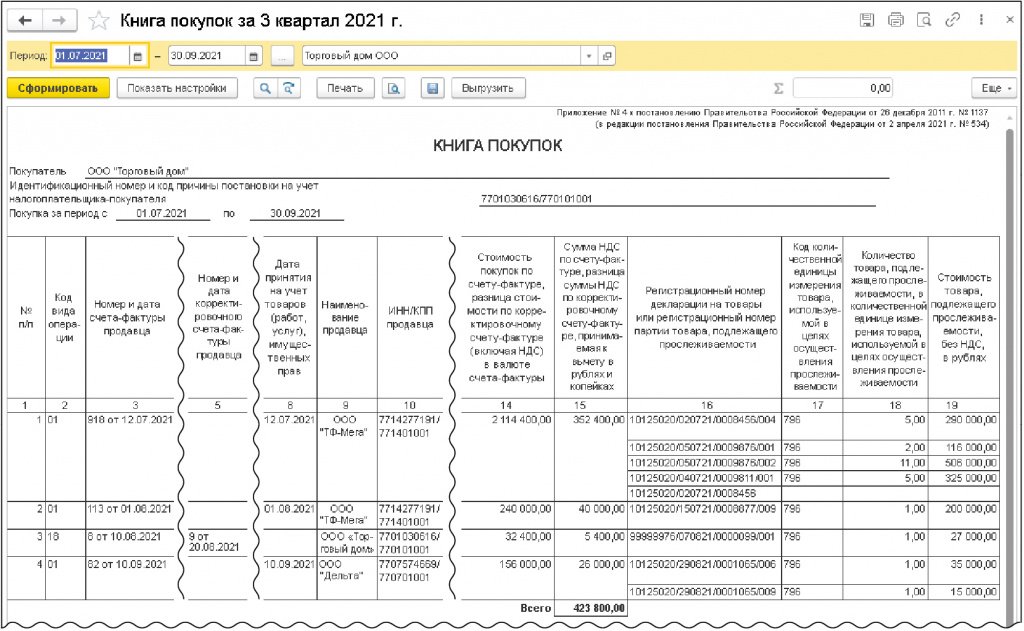
Рис. 4. Книга покупок за III квартал 2021 года
Если отгрузка ОС была оформлена продавцом с помощью универсального передаточного документа с функцией счета-фактуры и документа на отгрузку и в документе Поступление ОС переключатель под табличной частью стоит в положении УПД, то перейти в документ Счет-фактура полученный можно из списка связанных документов по кнопке, расположенной с кнопкой Создать на основании документа Поступление ОС (рис. 3).
Реализация прослеживаемых товаров с последующей корректировкой стоимости
Рассмотрим порядок отражения операции реализации прослеживаемых товаров с последующей корректировкой стоимости в связи с возвратом части товаров по причине брака.
Реализация прослеживаемых товаров оформляется документом Реализация (акт, накладная, УПД), в котором могут быть отражены и прослеживаемые товары (причем как приобретенные в III квартале 2021 года, так и числящиеся в учете на 08.07.2021), и непрослеживаемые товары.
Напомним, что перед выполнением операций с прослеживаемыми товарами, числящимися в учете на дату вступления в силу Постановления Правительства РФ от 01.07.2021 № 1110 «Об утверждении перечня товаров, подлежащих прослеживаемости», т. е. на 08.07.2021 (и далее на дату вступления в силу постановлений Правительства РФ о включении новых товаров в указанный перечень), данным товарам должен быть присвоен РНПТ.
Для получения РНПТ собственник товаров должен направить в налоговый орган Уведомление об остатках, а налоговый орган в срок не позднее следующего календарного дня с даты получения указанного Уведомления присвоить товарам РНПТ и сообщить его участнику оборота товаров (п.п. 28-31 Положения).
В табличной части документа Реализация (акт, накладная, УПД) будут размещены:
для прослеживаемых товаров в графе Номенклатура рядом с наименованием товара — специальный значок с лупой;
для прослеживаемых товаров в графе Таможенная декларация или РНПТ — информация о РНПТ;
для импортных товаров, не подлежащих прослеживаемости, в графе Таможенная декларация или РНПТ — номер таможенной декларации.
Обратите внимание, подбор РНПТ для каждого вида прослеживаемого товара в программе производится автоматически после проведения документа Реализация (акт, накладная, УПД).
При автоматическом подборе РНПТ в программе заложен следующий алгоритм.
Если прослеживаемые товары поступали несколькими партиями с разными РНПТ, то в программе в документ Реализация (акт, накладная, УПД) будут подбираться РНПТ в соответствии с хронологией поступления товаров (т. е. сначала РНПТ, относящиеся к поступившим товарам, первым принятым к учету, т. е. методом FIFO).
При этом в программе сохранена возможность ручного подбора РНПТ при наличии такой необходимости.
После проведения документа будут внесены записи в регистры прослеживаемости: Прослеживаемые товары, Операции с прослеживаемыми товарами.
В регистре Операции с прослеживаемыми товарами в графе Отражение в отчетности сразу будет указано, что данная операция по реализации прослеживаемых товаров будет отражена в книге продаж (см. рис. 5) и, следовательно, в декларации по НДС.
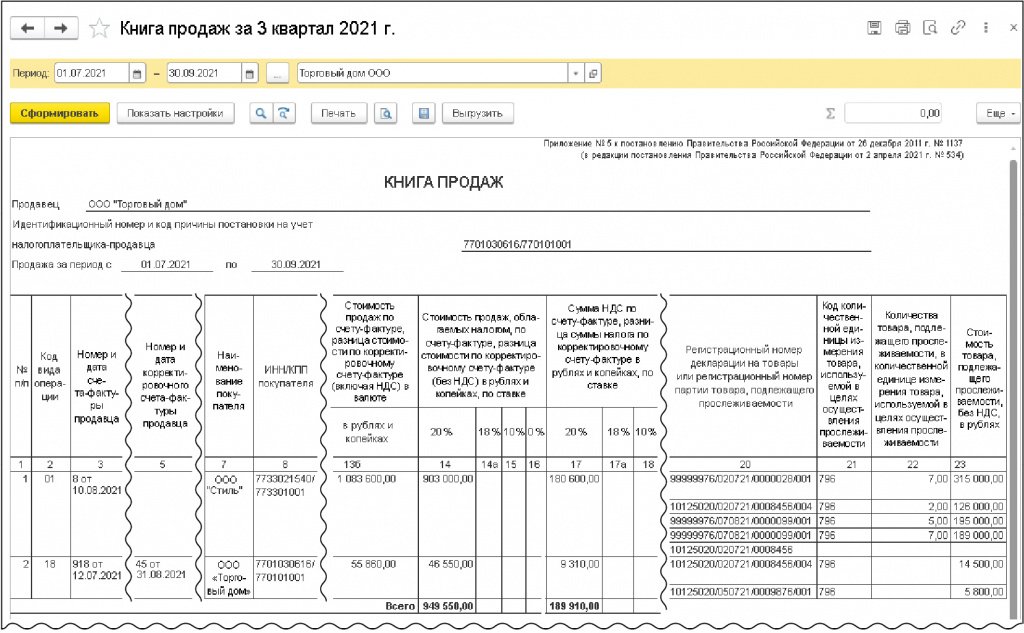
Рис. 5. Книга продаж за III квартал 2021 года
Если отгрузка товаров была оформлена продавцом с помощью универсального передаточного документа с функцией счета-фактуры и документа на отгрузку и в документе Реализация (акт, накладная, УПД) переключатель под табличной частью стоит в положении УПД, то перейти в документ Счет-фактура выданный можно из списка связанных документов по кнопке, расположенной с кнопкой Создать на основании документа Реализация (акт, накладная, УПД).
Корректировка стоимости отгруженных товаров в связи с возвратом покупателем части товаров по причине обнаружения брака оформляется с помощью документа учетной системы Корректировка реализации и Корректировочный счет-фактура выданный.
При проведении документа будет внесена запись в регистры прослеживаемости: Прослеживаемые товары и Операции с прослеживаемыми товарами.
В регистре Операции с прослеживаемыми товарами в графе Отражение в отчетности сразу будет указано, что данная операция по уменьшению стоимости прослеживаемых товаров будет отражена в книге покупок и, следовательно, в декларации по НДС.
Если корректировка стоимости отгруженных товаров оформляется с помощью универсального корректировочного документа с функцией корректировочного счета-фактуры и документа, подтверждающего согласие покупателя на изменение стоимости отгруженных товаров (т. е. в документе Корректировка реализации переключатель под табличной частью стоит в положении УКД), то перейти в документ Корректировочный счет-фактура выданный можно из списка связанных документов по кнопке, расположенной с кнопкой Создать на основании документа Корректировка реализации.
Списание прослеживаемых товаров
Операция по списанию товара, недостача которого была выявлена на складе после инвентаризации, оформляется с помощью документа Списание товаров (материалов).
Указанный в табличной части документа РНПТ, относящийся к списываемому товару, будет автоматически подобран после проведения документа.
После проведения документа будут внесены записи в регистры прослеживаемости: Прослеживаемые товары и Операции с прослеживаемыми товарами.
В регистре Операции с прослеживаемыми товарами в графе Отражение в отчетности сразу будет указано, что данная операция будет отражена в Отчете об операциях с применением кода операции 09, который означает недостачу товара, подлежащего прослеживаемости, выявленную в результате инвентаризации (Приложение № 1 к Порядку заполнения Отчета об операциях, утв. приказом ФНС России от 08.07.2021 № ЕД-7-15/645@).
В книге покупок за III квартал 2021 года будут отражены (рис. 4):
вычет НДС по приобретенным товарам (в том числе прослеживаемым) на сумму 352 400,00 руб. с кодом вида операции (далее — КВО) 01;
вычет НДС по приобретенному основному средству на сумму 40 000,00 руб. с КВО 01;
вычет НДС в связи с уменьшением стоимости отгруженных товаров на сумму 5 400,00 руб. с КВО 18;
вычет НДС по приобретенному составному ОС (включающему прослеживаемые составляющие) на сумму 26 000,00 руб. с КВО 01.
В книге продаж за III квартал 2021 года будут отражены операции (рис. 5):
начисление НДС на отгруженные товары в размере 180 600,00 руб. с КВО 01;
восстановление НДС в связи с предоставлением ретроспективной скидки на приобретенные товары в размере 9 310,00 руб. с КВО 18.
Таким образом, произведенные в III квартале операции будут представлены в отчетности за III квартал 2021 года следующим образом. В декларации по НДС за III квартал будут отражены следующие операции:
приобретение прослеживаемых товаров у налогоплательщика НДС с последующей корректировкой стоимости в связи с предоставлением ретроспективной скидки;
приобретение ОС у налогоплательщика НДС;
приобретение составного ОС у налогоплательщика НДС;
реализация прослеживаемых товаров с последующей корректировкой стоимости в связи с возвратом части товаров по причине брака.
В Отчете об операциях за III квартал 2021 года (рис. 6) будут отражены следующие операции:
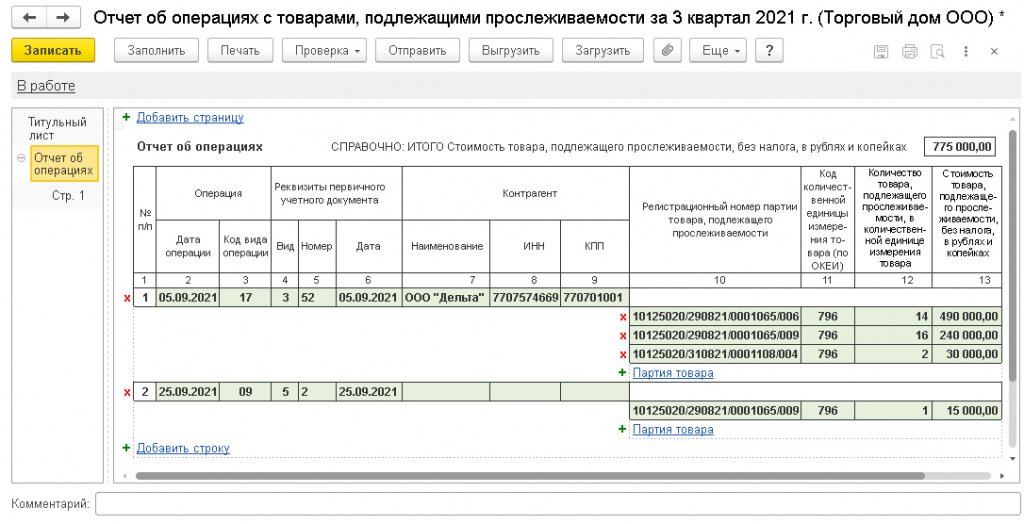
Рис. 6. Отчет об операциях с прослеживаемыми товарами за III квартал 2021 года
приобретение прослеживаемых товаров у неплательщика НДС с последующим уточнением РНПТ;
списание прослеживаемых товаров.
Обратите внимание, что в Отчете об операциях будут сразу отражены исправленные сведения о РНПТ по приобретенным товарам.
Если необходимость исправления РНПТ, отраженных в Отчете об операциях за III квартал 2021 года, возникнет в следующих отчетных периодах (например, в IV квартале 2021 года), то будет необходимо представить корректировочный Отчет об операциях за III квартал 2021 года, в котором также будут сразу отражены исправленные сведения (т. е. без включения строк со сторнированием первоначальных записей) (п. 34 Положения).
От редакции. Также см. видеозапись онлайн-лекции «Прослеживаемость и новая декларация по НДС, реализация в «1С:Бухгалтерии 8″» от 21.10.2021 с участием Д.Ю. Черепанова, заместителя начальника управления камерального контроля ФНС России, и эксперта 1С: Д.Ю. Черепанов. Национальная система прослеживаемости товаров ; Д.Ю. Черепанов. Ответы на вопросы ; Е. Калинина. Порядок формирования отчетности по прослеживаемым товарам в программе «1С:Бухгалтерия 8» (ред. 3.0) ; Е. Калинина. Ответы на вопросы .