Как купить ноутбук онлайн в кредит или рассрочку через интернет магазин (без первоначального взноса)

Хотите приобрести ноутбук в кредит онлайн и думаете обращаться за деньгами в банк? Такая схема уже устарела! Сегодня сделать это можно не выходя из дома. Требуется заполнить заявку на выбранный ноутбук, оформить кредит или рассрочку непосредственно на сайте приглянувшегося магазина!
Подобная сделка удобна всем сторонам. Магазин реализует больше товара, получит свободные деньги для закупки следующей партии. Кредитор привлечет новых клиентов и запишет в свой актив проценты с каждой сделки. Потребитель же сможет купить ноутбук в кредит онлайн без первоначального взноса. Это избавит его от необходимости просить в долг у друзей или брать потребительский заем.
Ноутбук в рассрочку онлайн выгоден молодежи – часто ноутбук нужен для учебы, а свободных денег не так много. И для людей старшего поколения рассрочка – привычное слово. Если выплачивать большую сумму частями, семейный бюджет легко выдержит нагрузку!
Чем кредит отличается от рассрочки
Большинство интернет-магазинов предлагают оформить товар в кредит. При этом на сайте приводится список банков–партнеров. Но иногда можно встретить слово рассрочка.
Клиенты полагают, что купить ноутбук в рассрочку онлайн без первоначального взноса выгоднее, чем оформлять заем. Это действительно так. Как правило, в стоимость уже заложено определенное вознаграждение кредитной организации. Эта своеобразная скидка компенсирует банку проценты за пользование заемными деньгами.
Поэтому для покупателя цена не меняется. Хотя кредитный договор все равно придется подписать и взять на себя определенные обязательства.
Важно! Выгода владельца магазина в том, что техника продается быстрее и не залеживается на складе. Он даже рад заплатить кредитору комиссионные, чтобы потребителю покупка обошлась как можно дешевле. Поэтому заявленные в рекламе 0% вполне реальны.
Кредит на ноутбук онлайн – как это работает
Совершать покупки, не выходя из дома, удобно. Вы помещаете товар в корзину, выбираете опцию Оплата в кредит. После этого программа перенаправит вас на страничку онлайн–заявки. Здесь потребуется:
- ввести паспортные данные;
- ответить на шаблонные вопросы;
- оставить контакты.
В случае предварительного одобрения вам перезвонит кредитный менеджер и согласует все нюансы. Также во время телефонного звонка будет назначено время и место подписания договора. При встрече необходимо предоставить оригиналы и копии документов, а также подписать бумажный вариант договора.
Внимание! Сегодня все больше банковских учреждений готовы предоставлять клиентам дистанционное обслуживание даже в вопросе онлайн кредитования. Если бегать по кредитным центрам нет возможности, уточните, предусмотрена ли доставка бумаг курьером.
Если же интернет-магазин сотрудничает с МФО, покупка упрощается донельзя. На телефон приходит код, с помощью которого клиент соглашается с условиями. Все происходит автоматически – ехать никуда не надо. Но учтите, что кредитование в МФО гораздо менее выгодный вариант.
Конечно, интернет–продажа не означает, что ноутбук продадут несовершеннолетнему или клиенту с испорченной кредитной историей. Контроль – есть. Стандартные условия интернет-покупок следующие:
- возраст от 18 до 65 (иногда 70) лет;
- хорошая история в БКИ;
- срок от 3 месяцев до 3–х лет;
- сумма от 3–х до 200 тыс. рублей;
- первоначальный взнос – 0–50%;
- ставка от 10 до 40% (рассчитывается по индивидуальным параметрам).
Важно! Даже если интернет-магазин предоставляет рассрочку онлайн, она может распространяться не на все товарные позиции, а лишь на некоторые модели. В таком случае рядом с описанием есть приметный значок.
Можно ли взять ноутбук в рассрочку без банка онлайн: отзывы
Важно понимать, что задача магазина – продавать товар, а не давать взаймы. Даже если интернет-магазин захочет ссудить нужную сумму покупателю, он по закону не имеет права на подобные финансовые операции. Поэтому при покупке в рассрочку или в кредит всегда присутствует третья сторона – МФО или банк. Их задача: проверять документы и благонадежность заемщика, выдавать ссуды и следить за их погашением.
Свою выгоду финансовое учреждения получает либо от магазина (тогда речь идет о рассрочке), либо от кредитуемого в виде процентов. Купить ноутбук в интернет магазине в рассрочку, конечно, выгоднее, чем брать займ по общепринятой процедуре.
Сравним две схемы получения займа: обычную и через интернет-магазин. В первом случае нужно идти в банк, ждать одобрения, подписывать бумаги, потом покупать устройство. За время ожидания ноутбук мог купить кто–нибудь другой, или цена неожиданно выросла. На сайте магазина все происходит гораздо быстрее. Как только вам одобрили онлайн-заявку, товар – уже ваш. Он зарезервирован и ожидает оплаты.
Как купить ноутбук в Интернете в кредит – пошаговая инструкция
Самый приятный этап – выбор техники и изучение ее характеристик. Не забудьте мониторить цены. При этом не гонитесь за подозрительной дешевизной. Возможно, суперскидка означает более жесткие условия кредитования.
Очередность шагов следующая:
- выбираем интернет-магазин с хорошими отзывами;
- находим товар, отмеченный специальным ярлычком, отправляем в корзину;
- при оформлении заказа выбираем опцию Оплата в кредит;
- заполняем заявку, ждем одобрения, изучаем условия, заключаем соглашение;
- получаем ноутбук.
Внимание! Если получено одобрение от кредитующей организации, выбранный товар зарезервируют на срок, который дается на оформление кредита. Обычно от 3-х часов до 3-х дней. Таким образом, у вас есть гарантия, что товар не купит кто-то другой.
Реально купить ноутбук в кредит онлайн без первоначального взноса с доставкой. Это зависит от условий магазина. Продавцу, по сути, неважно, кто платит – потребитель или банк. Деньги перечислены, значит, ноутбук привезут в отведенные сроки по указанному адресу.
Внимание! На вещь, купленную в кредит, распространяются те же гарантии. Если устройство окажется бракованным, вы сможете обменять его на другое или вернуть деньги.
Как купить ноутбук в рассрочку в интернет магазине без первоначального взноса
Найти интернет-магазин, который согласен продать ноутбук без первого взноса, достаточно просто. Ведь магазину нет разницы, внесете вы часть суммы или нет: кредитующая сторона все равно выплатит 100% стоимости. Финучреждению тоже рентабелен нулевой взнос – больше процент и общая переплата.
Поэтому практически в любом серьезном интернет-магазине вы найдете кредит на ноутбук без первого взноса. Но подумайте над тем, выгодно ли это лично вам. Возможно, наоборот, стоит поискать предложения с частичной выплатой сразу при покупке. Тогда и условия кредитования будут гораздо мягче.
Где купить ноутбук в кредит онлайн: список магазинов
Разделим точки интернет–продаж компьютерной техники на две большие группы. В первую отнесем компании, которые занимаются интернет–продажами и имеют стационарные магазины. Например, Эльдорадо, М.Видео, Ситилинк, DNS, Связной.
Преимущества сотрудничества с крупными сетями:
- большой опыт интернет–продаж,
- безопасность, гарантия на товар;
- налаженные связи с банковскими учреждениями;
- возможность посмотреть технику вживую.
Вторая группа – магазины, работающие только в интернет–пространстве. Сюда можно отнести Xbook.ru, Юлмарт, Ozon.ru. Такие точки больше заинтересованы в том, чтобы предоставить клиенту все выгоды дистанционного обслуживания. Поэтому они стараются сотрудничать с высокотехнологичными банками, где можно заказать ноутбук в кредит через Интернет без бумажной волокиты.
При выборе магазина советуем обратить внимание:
- на ассортимент и цены;
- доступность консультантов по горячей линии;
- простую навигацию по сайту;
- возможность оформить займ (рассрочку) через Интернет;
- наличие пунктов самовывоза;
- разнообразие способов доставки и оплаты.
Важно! В Ситилинк, DNS–shop, Юлмарт кредитный договор подписывают только в полноформатных магазинах или пунктах выдачи заказа. В Xbook.ru, Озон.ру, М.Видео доступны все этапы кредитования через Интернет (правда, последний работает только для столичной агломерации).
Как оформить рассрочку в Эльдорадо
Большая сеть магазинов, огромный ассортимент, успешный опыт интернет–продаж позволили Эльдорадо стать одним из лидеров рынка. Посмотрим, как взять ноутбук в кредит онлайн без первоначального взноса в этом магазине:
- Найти подходящий товар, поместить его в корзину. На сайте предусмотрена удобная фильтрация (можно отметить опцию Доступные в рассрочку).
- В корзине отметить Самовывоз и Покупка в кредит/рассрочку.
- Заполнить форму, подтвердить заказ.
- Вам позвонит менеджер из банка, чтобы уточнить нюансы.
- При одобрении кредитной заявки необходимо подъехать в пункт самовывоза с паспортом, подписать договор и получить товар.
Магазин сотрудничает преимущественно с Альфа-банком и Хоум Кредит банком. Минимальная сумма рассрочки – 2 тыс. рублей, максимальная – 150 тыс. рублей. Можно выбрать срок (6, 12 или 18 мес.). Потребуется паспорт и второй документ на выбор (СНИЛС, свидетельство о выдаче ИНН, загранпаспорт, водительские права).
Обратите внимание! Частичное досрочное погашение не допускается; полная выплата раньше срока – не ранее чем 3 месяца.
Как взять кредит на ноутбук в интернет–магазине Озон.ру
Крупнейший онлайн гипермаркет России приложил все усилия к тому, чтобы покупатель мог приобрести технику, не выходя из дома. После универсальной процедуры выбора ноутбука и опции Оплата в кредит, приходит одобрение от нескольких банков и/или МФО. Покупатель сам выбирает заимодателя и способ подписания договора (доставка бумаг курьером или электронная подпись с помощью смс).
Минимальная сумма займа – 3 500 рублей, максимальная – 250 000 рублей. Размер процентной ставки – от 20%. Время рассмотрения электронной анкеты – 3 минуты.
Важно! Пока режим онлайн кредитования работает только для столичного региона. При сотрудничестве с банком пакет документов привезет на дом посыльный (необходимо предъявить оригинал паспорта). Если более заманчивыми показались условия МФО, можно обойтись смс–кодом подтверждения.
Как приобрести с отсрочкой ноутбук и сопутствующие товары
Многие интернет-магазины предоставляют возможность заказать одновременно с ноутбуком нужные аксессуары (сумку, маленькую клавиатуру, беспроводную мышь, подставку с вентилятором). В Озоне вы сможете отправить в кредитную корзину любые товары (главное, чтобы общая сумма была больше 3,5 тыс. рублей). В Эльдорадо – только те, возле которых есть соответствующий зеленый значок.
По информации из отзывов, очень часто в крупных гипермаркетах заявленная цена не соответствует актуальной. Либо из-за привязки к доллару, который внезапно начал расти, либо из-за обширного ассортимента (сотрудники не успевают менять ценники). Поэтому при оформлении заказа стоимость товара вдруг может измениться. Проверяйте сумму до нажатия кнопки Подтвердить.
Как погашать взятый займ
В специальном приложении к кредитному договору перечислены все способы возврата занятых денег. Обычно это:
- банкомат;
- платежный терминал;
- перевод с карты или банковского счета;
- оплата через специальные сервисы (с комиссией).
Также у ведущих банков есть удобные мобильные приложения. В них можно увидеть всю информацию по займу, сроки и способы платежей. У Альфа-банка это Альфа-клик.
Ноутбук в рассрочку через интернет магазин – отзывы
Есть ли при таком способе оплаты подводные камни? Да, они есть, и лучше знать о них заранее. Отзывы тех, кто предпочел купить в кредит ноутбук в интернет–магазине, говорят о том, что нужно быть внимательным на всех этапах сделки.
Неприятным сюрпризом может стать то, что банк захочет заработать больше и внесет в договор дополнительные услуги (например, страховку). Из-за этого ноут в кредит онлайн обойдется дороже, чем вы рассчитывали. Поэтому не ленитесь лично проверять суммы и читать пункты, написанные мелким шрифтом. Не полагайтесь на слова заинтересованных в бонусах сотрудников. Также при онлайн кредитовании важно снимать все «галочки» напротив страховок и прочих ненужных услуг.
Как купить ноут в интернет магазине в кредит с выгодой: информация из отзывов
Перед совершением покупки бывает полезно ознакомиться с мнением тех людей, которые уже совершали приобретение с отсрочкой. Чужой опыт может стать отличной иллюстрацией того, как надо и как не надо поступать.
Совет № 1. Нельзя останавливаться на единственном варианте. Сравнивайте цены, акционные странички, выберите несколько предложений. В процессе переговоров часто выясняется, что:
- нужная модель отсутствует на складе;
- ее не могут доставить в выбранный регион;
- банк заложил дополнительную комиссию в рассрочку;
- вам не одобрили кредит в этом магазине.
Тогда и поймете, какие условия реальны, а какие – с подвохом. В процессе мониторинга вы сможете отыскать действительно прибыльный вариант.
Совет № 2. Будьте внимательны! Решили купить ноут в рассрочку в интернет–магазине – имеете право заплатить ровно ту сумму, которая указана на сайте. Если банк захочет включить свои комиссионные, вы всегда сможете отказаться от них и настоять, чтобы в договор внесли первоначальную сумму.
Внимание! Даже если окажется, что страховку все-таки включили в договор, вы сможете отказаться от нее в течение 14 дней. Для этого необходимо написать письменное заявление кредитору.
Совет № 3. Как ни странно, имеет значение даже дата покупки. В начале месяца (квартала, года), когда предыдущий налоговый период завершен, покупать выгоднее. Тогда продающая сторона готова предоставить более гибкие условия и пойти на уступки. Таким образом, если вы решились на приобретение товара 5 января, а не 28 декабря, то сможете приобрести его значительно дешевле.
Как оформить ноутбук в кредит онлайн без переплат
Из откликов недовольных клиентов видно: если в процессе подписания соглашения покупатель обнаружил лишние суммы, он часто обвиняет недобросовестный магазин. Но включение дополнительных платежей – инициатива кредитора.
Помните о том, что банк свою выгоду от магазина уже получил. Вы имеете полное право не соглашаться на навязанные дополнительные услуги.
Если сотрудник финучреждения отказывает в удовлетворении ваших претензий, жалуйтесь:
- на горячую линию банка;
- менеджерам магазина;
- в службы по надзору в сфере защиты прав потребителей.
Обратите внимание! Лучший способ сэкономить – хорошо знать российские законы. В таком случае отстоять свои права не составит труда.
Выводы
Утомительно копить месяцами на дорогую вещь, во всем себе отказывая. Да и зачем, ведь можно взять в кредит ноутбук в Интернете и пользоваться устройством прямо сейчас!
Поскольку территория России огромна, для многих интернет–покупки весьма удобны. Правда, оформление займа дистанционно от А до Я пока остается сложным для большинства россиян. Оно доступно либо тем, кто живет в больших городах, либо тем, кто согласен на большие проценты микрофинансовых организаций. Но на рынке финуслуг все быстро меняется. Возможно, в 2020–2021 году онлайн-займы для покупки компьютерной техники станут обыденной реальностью.
Оформить рассрочку на ноутбук онлайн – своего рода гарантия, что вы выбрали магазин с хорошей репутацией. Так как банки тщательно проверяют своих деловых партнеров и не допускают обмана.
Ноутбук в рассрочку

Купите ноутбук в рассрочку по кредитной карте Банка Русский Стандарт
- Быстрое оформление
- Без первоначального взноса
- До 24-х месяцев без процентов
Рассрочка Банка Русский Стандарт
Мы предлагаем беспроцентную рассрочку на все покупки по кредитной карте «Мир». Данная услуга также доступна для клиентов, которые используют другие кредитные карты с программами лояльности RS Cashback.
Рассрочка подключается бесплатно в магазинах-партнерах банка на срок до 12-ти месяцев или с комиссией за оформление в любом другом магазине на срок до 24-х месяцев. Перевести покупку в рассрочку можно за несколько кликов в мобильном банке RSB или интернет-банке Mobile RSB Online, а также по телефону.
Где купить ноутбук в рассрочку
В розничных магазинах
Выберите ноутбук в любом магазине, оплатите кредитной картой и переведите покупку в рассрочку.
В интернет-магазинах
Оплатите ноутбук онлайн или рассчитайтесь с курьером при помощи кредитной карты, переведите покупку в рассрочку и не платите проценты.
Перед покупкой ознакомьтесь со списком партнеров и сроками рассрочки.
Преимущества рассрочки по карте «Мир»
Большой выбор магазинов
Среди партнеров Банка Русский Стандарт — популярные магазины, которые предлагают бесплатную рассрочку на срок до 12-ти месяцев. Мы также предоставляем собственную рассрочку на покупки в любых магазинах — до 24-х месяцев с комиссией за оформление.
Минимум усилий
Чтобы купить ноутбук в рассрочку без переплат, не нужно подавать заявку и ждать одобрения в магазине. Просто расплатитесь кредитной картой Банка Русский Стандарт и переведите покупку в рассрочку дистанционно.
Выгодные покупки
Совершайте покупки с помощью кредитной карты «Мир» и не платите проценты в течение всего льготного периода — до 55 дней, а затем еще до 24-х месяцев, пока длится рассрочка.
Рассрочка по карте «Мир» — выгодно и удобно
Неограниченное количество покупок
Владельцы карты «Мир» могут совершать покупки на любую сумму в пределах кредитного лимита. Минимальная стоимость товара при бесплатном подключении рассрочки зависит от условий магазина-партнера, при платном — от 1000 ₽ в любом магазине. Количество покупок, которые можно перевести в рассрочку, не ограничено.
Увеличение срока рассрочки
Если вы не нашли подходящее предложение у партнеров, Банк Русский Стандарт позволяет подключить рассрочку на покупку в любом другом магазине на срок до 24-х месяцев с комиссией за оформление.
Дополнительные привилегии
Пользуйтесь всеми возможностями карты «Мир». Получайте выгодный cashback: до 25% — в магазинах-партнерах, 5% — в 3-х выбранных категориях и 1% — за остальные покупки. Покупайте авиа- и железнодорожные билеты, бронируйте отели на специальных условиях, участвуйте в акциях платежной системы «Мир».
3 шага к покупке ноутбука в рассрочку
Закажите карту
Подайте заявку, получите моментальное решение и заберите кредитную карту в ближайшем офисе банка или закажите доставку курьером.
Совершите покупку
Купите ноутбук в любом магазине и оплатите покупку кредитной картой.
Подключите рассрочку
Переведите покупку в рассрочку в мобильном приложении RSB Mobile, интернет-банке RSB Online или по телефону.
Вся правда про рассрочки в МВидео/Эльдорадо/МедиаМаркт
В последнее время каждая федеральная сеть завлекает покупателей акциями с рассрочкой, которые могут называться по разному (0-0-6, 0-0-10, 0-0-24 и т.п). Вопросов эти акции вызывают много и у обывателей и у самих сотрудников магазинов. Общие правила и понятия работают для любой торговой сети.
Что такое рассрочка и чем она отличается от кредита?
Рассрочка это особенный подвид кредитных программ, которые запускают федеральные розничные торговые сети электроникой для стимулирования спроса. При этом по факту рассрочка это тот же самый кредит, но с несколькими особенностями.
Как магазин оформляет рассрочку?
Самый распространенный способ продать товар в рассрочку конечному покупателю — сделать скидку на товар равную сумме процентов по кредиту.
Если вы покупаете телевизор стоимостью 100 тысяч рублей в кредит на 12 месяцев, то (к примеру!) сумма процентов, которые вы отдадите банку составит 10 тысяч рублей. Итого телевизор вам обойдется в 110 тысяч рублей.
Теперь предположим, что вы покупаете товар в рассрочку на тех же самых условиях от банка (та же процентная ставка, тот же срок кредитования). Вы приходите в магазин и видите, что этот же телевизор за 100 тысяч рублей вы можете купить в рассрочку. Как магазин это сделает? Они сделают скидку на товар равную процентам, которую вы отдадите банку за пользование кредитными средствами. Грубо говоря, в чеке телевизор будет стоить уже 90 тысяч рублей, а не 100 тысяч.
Почему это выгодно магазину?
Когда вы придете покупать товар в рассрочку сотрудники магазина будут вам рассказывать, что у них сейчас проходит отличная акция (это действительно так), которая, правда, совсем не выгодна магазину, так что покупать товар нужно прямо здесь и сейчас, ведь уже завтра эта акция может закончиться.
Рассказывая об этом продавцы либо сознательно, либо несознательно вводят вас и себя в заблуждение. Рассрочка — очень выгодная акция для магазина и вот почему:
Первое: все подобные крупные акции проводятся исключительно при поддержке компаний-поставщиков. Обычно поставщик компенсирует магазину 50% от размеров предоставленной скидки. Почему он это делает? Если поставщик откажется — его товар не будет участвовать в акции, а следовательно потеряет в продажах. Потери в продажах -> магазин реже покупает товар -> поставщик меньше продает товара и меньше зарабатывает.
Второе: У магазина есть договора с банками, которые так же отстегивают некоторую сумму за возможность выдавать кредиты именно в этом магазине конкретным банком. Некоторые банки «отстегивают» с каждого кредита компании.
Третье: Рассрочка — отличный способ обернуть товар с минимальными затратами, тем самым выйдя на маркетинговый бонус от компании-поставщика. У каждой сети (магазина) есть определенные таргеты (цели на год) с поставщиками, к примеру — купи на 100 миллионов товара за год и получи 5% обратно за выполнение. Что бы купить столько товара — его надо кому-то продавать. Для магазина эти деньги — дополнительный доход, а для поставщика — своего рода гарантия, что к концу года он продаст телевизоров/телефонов/фенов на 100 миллионов.
Я не пользуюсь кредитами и рассрочками ведь могу заплатить за товар сразу наличными! Зачем я все это прочитал?
Как я уже говорил выше, при покупке товара в рассрочку магазин предоставляет вам скидку равную сумме процентов по кредиту. То есть банк одобряет вам кредит на тот самый телевизор не на 100 тысяч рублей, а на 90.
Допустим у вас есть 100 тысяч рублей изначально, но есть желание сэкономить на покупке.
Вы приходите в магазин и выписываете этот телевизор в рассрочку. Банк вам одобряет кредит и не навязывает дополнительные услуги. Вы идете на кассу и оплачиваете товар, приезжаете домой. На текущий момент вы должны банку (тело кредита) 90 тысяч рублей плюс проценты по кредиту за фактический срок пользования банковскими деньгами.
Вы идете в офис вашего банка и заявляете, что хотите сделать полное досрочное погашение кредита. В этом случае вы должны будете внести через кассу или терминал тело кредита и проценты за фактическое время пользования (от 1 дня до 30 дней, смотря как быстро банк закрывает кредит при досрочном погашении). Предположим, что проценты, которые вы должны банку составляют 500 рублей. В этом случае вы вносите в банк 90 тысяч 500 рублей и все. Вы закрыли рассрочку (кредит) и сэкономили 9,5 тысяч рублей на покупке телевизора.
Какие есть недостатки у этого метода?
Как всегда, есть несколько очень важных нюансов, которые необходимо учитывать:
1. Кредитная история. Банки очень не любят людей, которые делают досрочные погашения, ведь они упускают свою прибыль. Так же факт досрочного погашения свидетельствует о вашей низкой финансовой дисциплине — вы не можете прогнозировать свои траты и планировать расходы. Второй раз получить кредит будет чуть сложнее, после нескольких таких «махинаций» — очень сложно.
2. Рассрочка выгодна только в том случае, если вам не навяжут дополнительные услуги от банка — страхование жизни, кредита, товара и так далее. Вернуть деньги за навязанную услугу тоже можно, но это будет стоить вам нервных клеток и времени на препирания с банком и страховой компанией. Вернуть вы так же сможете не все.
3. Временные затраты — одобрение кредита, поход в офис банка для досрочного погашения — все это может быть крайне утомительным, а выгода может оказаться несущественной.
Надеюсь, для кого-то эта информация поможет разложить все по полочкам. Не пинайте сильно, если что не так- все же первый пост.
автор, меня заинтересовала инфа о том, что досрочные выплаты понижают рейтинг в кредитной истории. спорил много на эту тему со своей девушкой, приводя всё те же доводы — при досрочном погашении кредита банк теряет прибыль и если подумать логически, это ему не выгодно. но она — экономист и бывший банковский работник (как раз по кредитам) и говорит, что ничего подобного в истории не отражается и банку начхать, сколько ты переплачиваешь и насколько раньше срока закроешь кредит. также видел пример графика кредитной истории, где отражается только «оплатил вовремя», «оплатил с задержкой» и «не оплатил». если у тебя есть какие-то знания, факты и т.д. — расскажи подробнее плз
Говорю, как сотрудник банка.
Если гасите досрочно — банку плевать, он некоторую прибыль получил за первый месяц процентов. Но говорить, что потом трудно взять кредит — чушь. В чем проблема — так то, что сотрудник банка, находящийся в торговой организации не получит за этот кредит премию — то да, он может сказать "Не гасите досрочно, иначе испортите кредитную историю". Ничего вы не испортите. Взяли — отдали.
Собственно как выглядит кредитная история ? Видли хоть раз ? Так я вам расскажу.
Это такая таблица с ячейками. Обозначают месяц/год, а в ячейках же — 1 и 0(где 0 — это нет просрочки платежа в месяце, а 1 где есть).
В разных банкам по разному. Например может быть вариант, что пишут количество просроченных дней, что встречается реже. Обычно просто пишут "1", якобы просрочил.
Вот и все, так и выглядит кредитная история. И нет там такого, что вы загасили кредит досрочно.
А момент, про доп услуги и как сделать так, чтобы не навязали страховку — это уже отдельная истоия, которая на уелый пост потянет.
Всем удачи, берегите себя и живите так, чтобы не было нужды в кредитах! Мир вам
С одной лишь поправкой: банку не особа интересна ваша финансовая дисциплина. Это так: информация к размышлению. Ему интересно только то, сколько он на вас заработает.
Если вы такой хитровывернутый и не хотите заносить, сделают пометку, понизят рейтинг. Для большинства это не великая проблема.
И сильно досрочное погашение влияет на кредитную историю? Если сначала поставить эксперимент с чем-то не дорогим, тысяч на 10, потом можно будет провернуть крупную операцию?
Выживет ли М.Видео?
Когда компания такого уровня дает доходность по облигациям 13-14% на фоне ключевой 7,5-8,5% — это «звоночки». Разберем отчетности компании, посмотрим долг, оценим перспективы.
М.видео крупнейший оффлайн ритейлер техники и непродовольственных товаров (вплоть до посуды и прихваток). В онлайн уступает компаниям Ситилинк и ДНС. В 2018 году сеть объединилась с ключевым конкурентом – Эльдорадо, а также купила игрока из ТОП-5 (Media Markt), фактически удвоившись в размере выручки.
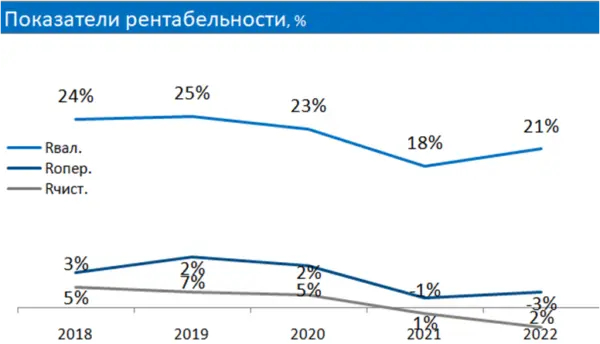
CAGR (среднегодовой темп прироста) за 5 лет – 6%, снижение выручки в 2022 году на 16% из-за снижения спроса (весь рынок показал отрицательную динамику), давления онлайн конкурентов и новых игроков, работающих по параллельному импорту.

Долгосрочно негативная динамика всех показателей рентабельности из-за роста конкуренции (давление онлайн компаний), отраслевых рисков (уход дистрибьюторов, удорожание логистики), снижения реальных доходов населения. Операционная рентабельность последние 2 года балансирует на уровне нуля. По чистой прибыли компания убыточна.
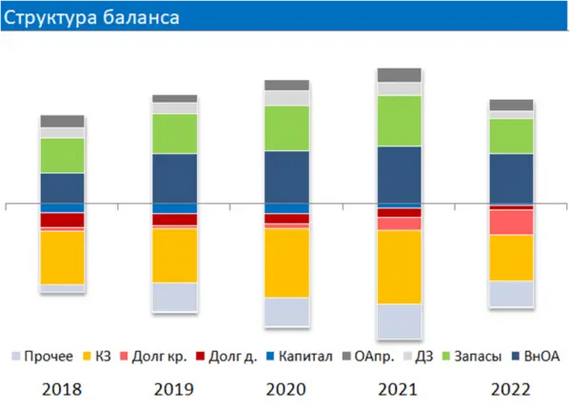
Долгое время бизнес М.Видео почти полностью финансировался отсрочками поставщиков: дистрибьютор давал отсрочку 120-180 дней (как самой большой сети магазинов), М.видео продавал товар за 60-90 дней , и оставшееся время размещал деньги на депозитах. Капитал был не нужен – почти все распределялось через дивиденды. Сейчас доля капитала 2%. В активах есть потенциал для списания (гудвилл).
Отсрочки поставщиков теперь меньше. Растет долговая нагрузка: долг превышает капитал в 15 раз (не считая задолженности перед поставщиками).
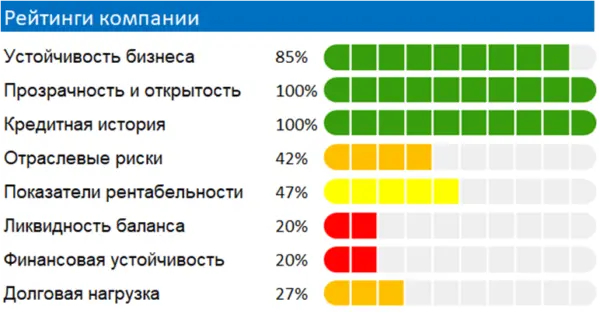
Устойчивость бизнеса – высокая: компания лидер в своем сегменте с высокой диверсификацией. Высокая узнаваемость. М.видео – эталон в части раскрытия информации, прозрачности для инвесторов. Кредитная история безупречна. Отраслевые риски связаны с уходом дистрибьюторов, заменой ассортимента, ухудшения условий отсрочек, давления онлайн-конкурентов. Показатели рентабельности ухудшаются. Ликвидность низкая из-за убытков и снижения доли капитала. Долговая нагрузка растет : уже четверть годовой выручки.
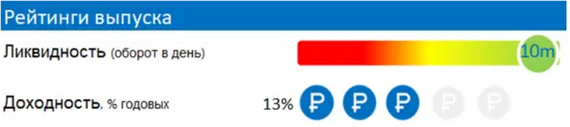
У компании 4 выпуска облигаций, 2 из которых (МВ ФИНАНС-001Р-02, и -03) с доходностью 13,8/12,8% годовых. Погашение в середине 2024/25 гг. – соответственно. Ликвидность выпусков высокая: оборот более 10 млн. руб. в день.
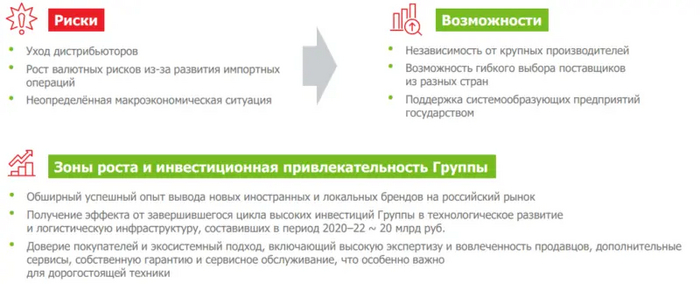
Из презентации за 2022 год
Что в итоге?
+ лидер в своем сегменте и игрок ТОП-5 среди всех компаний непродовольственной розницы;
+ максимальный уровень раскрытия информации перед инвесторами и высокий уровень доверия к отчетности. Безупречная кредитная история и уровень менеджмента;
повышенные отраслевые риски: давление онлайн конкурентов, новых компаний с параллельным импортом, снижение доходов населения, валютные риски (70% техники –импорт);
— ухудшение финансового состояния: рост долговой нагрузки, убытки, снижение собственного капитала до критичного уровня.
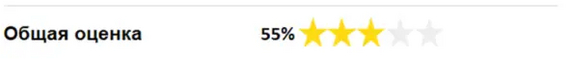
В целом, у М.видео непростые времена, за что и дается высокая премия за риск в облигациях. Компания сможет справиться с трудностями, изменив подход к дивидендам (уже прекратила выплаты) и вернувшись к прибыли.
Краткосрочный выпуск МВ ФИНАНС-001Р-02 выходит в модельные портфели Кот. Финанс с долей 7-10%. Риск оправдан для не консервативных инвесторов.
Мы сделали классный формат обзора — все на одном листе, который идеально вписывается в экран смартфона. Смотрите в канале Кот.Финанс.
Покупка в М.Видео
Привет, Пикабу! Нужна твоя сила!
Ситуация сложилась следующая.
21.06.2023 я на сайте М.видео оформила довольно приличный заказ (№ 1200319777) для своей мамы, на общую сумму 175 092 р. Она переезжает в новую квартиру и для проживания ей необходимы предметы бытовой техники, а именно:
1. Встраиваемая посудомоечная машина 45 см Gorenje GV520E11;
2. Измельчитель пищевых отходов Haier HDM-1370B;
3. Холодильник Haier CEF537AWG;
4. Стиральная машина узкая Haier HW65-BP129302A;
5. Встраиваемая индукционная панель независимая Gorenje IT643BSC7;
6. Электрический духовой шкаф Gorenje BOS6737E13WG;
7. Вытяжка, встраиваемая в шкаф 60 см Haier HVX-T671B;
8. Услуга «Доставим на дом».
Доставка была запланирована на 11.07.2023 с интервалом доставки с 9:00-22:00.
11.07.2023 г. мне позвонил менеджер и сообщил, что электрический духовой шкаф Gorenje BOS6737E13WG отсутствует в наличии, из-за чего заказ не может быть доставлен и доставка будет перенесена на 2-3 дня. После этого номер заказа на сайте изменился на №1094439845.
13.07.2023 г. менеджер магазина вновь связался со мной и сообщил, что духовой шкаф появился в наличии, но теперь отсутствует в наличии стиральная машина узкая Haier HW65-BP129302A и измельчитель пищевых отходов Haier HDM-1370B из-за чего заказ опять не представляется возможным доставить. На мои предложения о перемещении товаров со склада магазинов на центральный склад, сформировать и доставить мой заказ консультант ответил, что это сделать невозможно по техническим причинам. Хотя я работала в данной сети и прекрасно знаю, что такая возможность имеется.
В течении следующей недели я неоднократно связывалась с горячей линей магазина с требованием о передачи мне товара.
Никаких решений, кроме как отмены заказа и выбора новой техники мне никто не предложил. Данный вариант мне не подходит, так как при оформлении заказа действовали акции «Скидка 50% на второй товар крупно бытовой техники» и «Белая пятница: Кэшбэк 20% на все». При переоформлении заказа сумма увеличится, а кэшбэк в виде «Бонусных рублей» уменьшится, что не является для меня приемлемым выходом из сложившиеся ситуации. Также выросли цены на эти товары из-за поднятия курса доллара. Я собрала снова корзину на сайте с этими товарами и сумма уже была больше 205 000 руб.
24.07.2023 г. мной была отправлена претензия на адрес компании. После чего со мной связался менеджер и предложил доставку на 15.08.2023 г.(. ) То есть, через 1.5 месяца после оформления заказа! ПОЛТОРА месяца и это все в Москве, где около 100 магазинов М.видео и при всем желании уже можно было все собрать по магазинам и отправить клиенту.
28.07.2023 г. я снова позвонила на горячую линию и мне сказали, что заказ был оформлен с товарными нарушениями (О_о) и в наличии нет 4 позиций! Уже 4! Нет холодильника, стиральной машины, измельчителя и вытяжки. С руководством оператор колл-центра связать не может, хотя и сказал, что ситуация находится на контроле у руководства. В чем заключается этот контроль, мне вообще не понятно.
Очень надеюсь на силу Пикабу и все таки получить свой заказ!


Эльдорадо и Мвидео не отдают товар
У меня умер ноутбук. Решил взять новый в рассрочку. Присмотрел модель в магазине Эльдорадо. В первый раз(19.07.23) пришел лично, посоветовался с консультантом, в итоге выбрал другую модель и сказал, что буду брать в рассрочку. Мне выдали бумагу, с которой я подошел к стойке кредитования и брокер, только взяв мой паспорт в руки, сразу говорит "А мы граждан России из Луганска не обслуживаем." Ладно, огорчился, пошел в Мвидео. Там история повторилась. Я расстроенный пошел домой, так как было уже близко к 9 и конец рабочего дня.
Дома я подумал, что, может быть, смогу обойти эту систему, если оформлю всё через сайт. Оформил, ввёл все данные, банк мне одобрил заявку, я подтвердил что беру. Но для получения товара нужно снова прибыть в магазин.
На следующий день(20.07.23) я пришел в Эльдорадо, но меня встретили всё теми же словами, что граждан России из ЛНР им обслуживать запрещено, у магазина такой запрет. Чем этот запрет вызван — не ответили. На мои вопросы, кому, куда жаловаться или как решить этот вопрос, мне ответили, что ничего не знают, сорян-морян, но магазин нам запрещает, ебитесь звоните куда хотите.
Я позвонил на горячую линию Эльдорадо, где тоже не поняли, почему меня не хотят обслуживать и выдавать товар. Божились разобраться с магазином, пока я вишу на проводе у оператора горячей линии. Оператор вернулся и сказал, что, опять же, ничего не понимает, звони-ка ты в банк, спрашивай у них, одобрили они тебе или нет.
Звоню в банк, банк говорит, что всё одобрил, деньги магазину перевёл, всё окей, никаких проблем со стороны банка нет, иди спрашивай почему они не выдают тебе товар.
Возвращаюсь в магазин, повторяю им слова банка, что деньги уже у магазина и отдавайте мне мой ноутбук, никаких одобрений, заявок и прочего не нужно. И мне опять говорят те же слова про необслуживание таких, как я. Брокер начала связываться с руководителем, они собрались писать какой-то официальный запрос в банк для подтверждения всей этой операции, а сколько времени это займет — неизвестно. А пока, опять же, товар вам мы выдать не можем, нам запрещено.
В интернете по этому поводу ничего не нашел. Может, я и в правду белая ворона и просто этого не знаю, подскажите знающие люди. Может кто слышал про такие проблемы, установки магазинов и запреты? Или же это просто наглое нарушение закона о защите прав потребителей?
Но жалобу с описанием ситуации в Роспотребнадзор я уже отправил. Я думаю, что это дичь какая-то.
Upd. Пишу ночью, поэтому "сегодня"(21.07.23) написал в поддержку магазина. Опять "мы не знаем почему вам не отдают товар". Скрины прилагаю. При личном визите в магазин — "Нам руководитель ничего не писал, ничего не подтверждал". Дальнейший план — завтра прийти и спросить "чо как?". При отказе предупредить, что в воскресенье приду с полицией


Ответ на пост «Трудности перевода»

Трудности перевода
Купил чайник в Мвидео. Понять страну производства оказалось не так просто.


Ответ на пост «С 1 апреля в России снизят в пять раз порог беспошлинного ввоза»
Повышенный порог беспошлинного ввоза в ЕАЭС товаров для физлиц в размере 1 тысячи евро продлен на полгода, до 1 октября, сообщает ЕЭК.
Как М.Видео разводят с бонусами и акциями))
Ребят, поднажмите, пожалуйста

Я и двое моих знакомых попали на интересную удочку развода в популярном красном магазине электроники: покупали дорогие товары для повышенного кэшбэка, например, за покупку на 50 000 рублей они начисляли 10 000 бонусов, и действительно начислили с возможностью потратить через месяц (когда товар уже точно нельзя вернуть, бонусы становятся активны). В итоге покупок совершили много, бонусов начислили мне около 40 000 руб, другому под 200 000 руб (в новую квартиру всю технику там закупил). Но за два дня до того, как эти бонусами можно было воспользоваться, бонусные карты просто заблокировали. В колл центре назвать причину отказались, отправили в магазин за письменным ответом для выяснения причин, и спустя неделю в магазине дали ответ, где причина дословно: «В условиях бонусной программы можем блокировать без объяснения причин».
Свет в том, что обещанные бонусы становятся главным фактором в покупке товара именно у них, вместо того, чтобы купить товары у конкурентов про той же цене или дешевле, люди идут покупать в красный М.Агазин, рассчитывая на обещанную приличную скидку для будущих покупок, которую в итоге просто забирают без объяснения причин. И подобные случаи не редки.
Это намеренная недобросовестная рекламная акция с лазейкой в законе, и эту лазейку нужно закрыть судом.
Скрины и сканы ответов имеются.
Я знаю, немало тех, кто попал на это, в соцсетях уже нашлось полтора десятка клиентов, кого также обманули. Пишите в личку, если вас также обманули, нужен только ваш номер телефона, укажу его в судебном иске, как одного из пострадавших. От вас максимум попросят скриншот и скорее всего все компенсируют.
Нет сомнений, что суд признает, что м-видео — обманщики


С 1 апреля в России снизят в пять раз порог беспошлинного ввоза
Upd. Порог в 1000 евро продлили до октября https://www.interfax.ru/business/893704
Для посылок нормы ввоза снижаются в пять раз: с 1000 до 200 евро. Вес посылки, доставляемой перевозчиками или пересылаемой в международных почтовых отправлениях, не должен превышать 31 килограмм. В основном речь идет о покупках россиян в иностранных онлайн-магазинах.
Самостоятельно перевозить через границу в багаже можно товары на сумму не более 500 евро и весом до 25 килограмм. Исключение составляют воздушный транспорт, и багаж, перевозимый через границу в пешем порядке, где действуют отдельные стоимостные нормативы.
В начале марта Союз потребителей России обращался к властям с просьбой не снижать порог беспошлинной торговли в России, аргументируя это тем, что «сложный период» для российских потребителей еще не закончился.
Просто напомню, что 13 марта Wildberries, DNS, «М.Видео — Эльдорадо», «Детский мир» и re:Store, обратились к правительству с просьбой снизить беспошлинный порог до €200 «ради баланса конкуренции на рынке«.

Альфабанк, ты охренел?
Альфабанк предлагает деньги без процентов. Рассрочка. Думаю как интересно. Что в итоге. Берёшь 100 тр на год, отдаешь 120. Это не проценты, это плата "за услугу". Вот на кого это рассчитано? Слов нет..


Ответ MaximusI в «Совет. Как накопить на квартиру»
Про пакеты, на самом деле, верно. Когда жила с бывшим мужем, заказала два складных мешка с али. Очень удобно: перед расчётом на кассе цепляешь эти мешки крюками на тележку и по мере пробивания продуктов заполняешь, потом хватаешь за ручки и несёшь уже готовые. Окупились в первый же месяц, служат ему до сих пор.
Просто представьте: вот хожу я каждый день в магазин, бывает и не по разу, либо не по одному пакету. Пакет в среднем стоит 8,5 рублей (от 5 до 12 в некоторых магазинах). Это я уж промолчу про всякие модные пакеты — бумажные, например, которые потом даже для выноса мусора не используешь.
И каждый день я плачу эти 8,5 рублей за кусок того, что выкину в мусор. Даже если в этом мусоре будет другой мусор, извините, нормальные мусорные мешки закупать куда дешевле.
Казалось бы, ну 200-300 рублей в месяц, это разве деньги?
Деньги или нет, но это по меньшей мере три литра молока. Кусочек сыра. Две шоколадки. Две пачки чипсов. Две пачки сигарет — кому-то этот аргумент подойдёт больше 🙂 Или ещё краше: литр пива! Пол бутылки водки! Это пачка туалетной бумаги, кстати. Два килограмма гречки или пачки модных макарон. Или пакет сливок для соуса.
Хотя 2400-3600 рублей в год звучит уже интереснее. Огромный сет роллов вместо вашего пузика улетает в мусор! Две-три любимые пиццы пролетают мимо вашего живота!
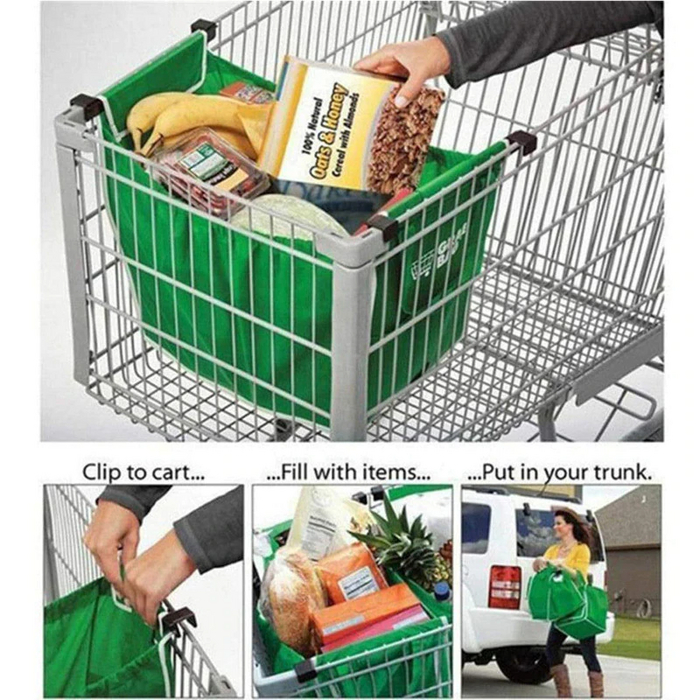
Вот такая сумочка стоит около трёхсот рублей.
Ежели она вам больно неказиста, есть более модные и привлекательные образцы, но дело даже не в этом. Просто вдумайтесь на минутку, сколько денег ежемесячно вы выбрасываете в мусор в виде магазинных пакетов, недокуренных сигарет, недоеденной пищи, испорченной еды, которой купили или наготовили слишком много. Сколько прихотей вы могли бы себе простить, если бы не выбрасывали эти деньги в мусорный бак?
Занимательная математика или уроки финансовой грамотности
Учитывая специфику моей работы и большой опыт общения с людьми, пришла уверенность, что львиная доля населения в вопросах финансовой грамотности, мягко говоря, не сильна. Именно этот факт и сподвиг меня на написание данной статьи. Вдруг кому будет полезно.
И так! Есть банк, с таким желтеньким логотипом, и этот банк в личном кабинете иногда предлагает на совершенные покупки по кредитной карте оформить рассрочку на 3, 6, 9 и т.д. месяцев.
В моем случае сумма покупки составила 10170 рублей.Посчитаем несколько вариантов предлагаемой рассрочки.
1 вариант рассрочка на 3 месяца (Выгоднее всего!)
3390 руб/мес и всего 396 руб за оформление. Вычисляем сколько составит 396 руб от стоимости покупки 396/10170=0,0389. Получается что мы заплатим 3,89% от стоимости покупки, а если переводить в перерасчет на год, то получаем 3,89*4=15,56% годовых. Вот и получается что рассрочкой здесь и не пахнет, потому как вы просто проценты платите сразу и называются они плата за оформление, а плата за оформление составляет 15,56 годовых. А теперь посчитаем вариант рассрочки на 12 месяцев.
На 12 месяцев 850 руб/мес и плата за оформление 1586 руб. 1586/10170=15,59% годовых.
Конечно в современных условиях многие банки выдают потребительские кредиты и под большие проценты и в данном случае это еще относительно приемлемый вариант.
Вопрос в другом, что многие считают что это действительно рассрочка, т.к. они не платят проценты ежемесячно. Вот только вы их заплатите единоразово в самом начале "за оформление".
Надеюсь, что кому то эта информация будет полезна, ну а я в свою очередь постараюсь улучшить свой стиль написания, чтобы было легче воспринимать информацию.
"Работать нужно не 12 часов, а головой" Стив Джобс

Как купить в Мвидео в рассрочку 0-0-24
Для ЛЛ: придётся прогуляться, кое что распечатать и отправить, в целом, этот вариант не для вас. Придётся выйти из ЛЛ, чтобы все получилось😀.
Пост специально сделаю небольшой и полезный.
Итак, одним прекрасным днем мой, уже бывший, телефон сказал «крякс» и завис, пропала вибрация. Мириться с этим было нельзя и я отправился на просторы интернета за новым. В итоге это привело меня в Мвидео и их акцию «0-0-24», о которой, я уверен, многие знают. Рассрочка на 2 года БЕЗ ПЕРЕПЛАТ. Говорили они.
Предательское одобрение пришло аж от двух банков на телефон, который я выбрал на «авось не дадут, тогда возьму подешевле». Но кредитная судьба свела меня с S21 за 50к из солнечной Индии! Индии? Продолжите сами. Забегая вперёд скажу, что телефон работает отлично, проблем нет, Самсунг пей тоже работает, но он на английском и предлагает купить что то в Мумбае, постоянно.
Итак, пришло одобрение, подписали документы на 68т и вперёд! Стоп! Какие 68 тысяч?
— да там нужно обязательно взять аксессуары на 10% от суммы (необязательно, но для оформления не дадут без них) и страховку (та же история), сказал продавец и убежал
Хорошо, что я получил в нагрузку, скажем так:
1 телефон — 46 000р
2 страховка ВСК в чеке не пойми от чего (если дадут — требуйте распечатать все что по ней есть, я возвращался за ней для оформления отказа) — 2700р
3 промокоды Яндекс плюс 2шт — 4400р
4 страховка самого кредита — 15 000р
Чтож, идём возвращать все лишнее на следующий день! Телефон оставим, он нам ещё пригодится!
В первую очередь пошел возвращать страховку на сам кредит в мтс-банк, где мне сказали, что это не их продукт, идите «где карту получали!» Логично. При звонке в ООО » МАКС СТРАХОВАНИЕ» они предложили единственный вариант — отправить заказное письмо с полисом и отказом в свободной форме. Его я приложу, кстати. Подготовил, сходил, отправил — ерунда. Деньги вернули через 3 недели. +15 000р на реквизиты счета, можно вносить досрочно, можно кутить в баре с красной икрой.
Во вторых вернул страховку из чека в ВСК, там проще, в Питере есть офис и можно придти и написать отказ там. Но, предварительно, съездил в магазин и заставил их распечатать страховку, так как никаких данных, абсолютно, в чеке не было. Вернули через неделю. +2700р
В третьих возвращал промокоды на подписку яндекса. Сразу скажу, были сомнения, но здравый смысл говорил, что это навязанные товары и их место на полке магазина. Можно было продать их и на авито, но кому они нужны вообще. первый раз придя в магазин ( да-да, будут и другие), был послан, ибо это «условия оформления рассрочки», не поверил, читал интернеты. Написал отказ в свободной форме и отнёс в ближайший магазин, где на меня обиделись, но заявку приняли. Мол надо было в тот же магазин идти, а нам теперь показатели портить возвратами, но нахамили, поэтому не жалко. Через день позвонили и предложили оформить возврат в первоначальном магазине, что я и сделал ровно с тем же сотрудником, который твердил мне: «Не могу! Программа. » А тут вот смог. Денег на руки не дали, хотя я просил наличными или на свои реквизиты, отправили на кредитный счёт. Пришли через месяц, +4400р!
Итого: неделя беготни и я получил свой телефон в рассрочку на 2 года! Чего и вам желаю! (Чего бы вы там не захотели!)
А вот ссылки на отказы, которые помогут вам это сделать.
1. Возврат товаров из чека
2. Отказ от страховой. Оформлять в течение 2 недель, считают датой отказа дату отправления письма, но не тяните.
Upd. Совсем забыл, ещё же информирование подключили от банка за 2500р! Его я тоже отключил, деньги вернули сразу.

Как эльдорадо потеряли заказ часть 2
В день прошлого поста мной все таки была написана претензия на Эльдорадо. Собрался, отвез в магазин, там на удивление администратор принял претензию без лишних слов. Далее отправил копию в Роспотребнадзор и стал ждать.


Спустя пару дней позвонили с горячей линии эльдорадо, принесли глубочайшие извинения и пообещали в дальнейшем без подобных ситуаций. Ииии. начислили в компенсацию 700 бонусов. 700 бонусов Карл!

Так же еще за это время несколько раз была переписка с поддержкой эльдорадо, но там ничего интересного. Через пару дней звонок из магазина, как раз в последний день получения заказа. Говорят, приходите, ответ на претензию заберите. Естественно мысли что я получу свой товар уже давно не было, но я надеялся хоть на какое-то урегулирование вопроса со стороны магазина. Крупная фирма, произошел инцидент с их стороны, всякое конечно бывает. Все мы люди, всё понимаем. Но. класть они хотели на своих потребителей

На следующий день заказ был отменен со стороны магазина, на почту пришел чек о возврате, еще через пару дней деньги вернулись на карту. Заказал товар в другом магазине, вышло еще и дешевле, спасибо Эльдорадо. Но, учитывая тот факт что смартфон покупался в подарок и в тот день я не смог его вручить, а так же безразличное отношение магазина к своим потребителям, я решил идти до конца.
Выдалось свободное время, составил исковое заявление и отправил в суд.

Решил поделиться с вами продолжение этой истории. Кто-то скажет заняться больше нечем, может и так, но если все будут закрывать глаза на подобные инциденты и проглатывать это, то ритейлеры и дальше будут вытирать о нас, потребителей ноги. Всем добра!

Бабки, такие бабки.
Коллега по цеху поделился историей))
Этой весной в области продали клиентке квартиру и купили дом в СНТ. продавцы — пара пенсионеров под 70 лет обоим. У них там два дома/участка — маленький оставили себе, большой (сад, огромный цветник, ягоды и пр.) с выходом/калиткой в лес, продали.
Недавно клиентка звонит и угорая рассказывает историю))
Как-то заметила недавно, что с участка стали пропадать цветы — сначала даже не заметно было, а потом уже кусты срезанные обнаружила. Позвала сына, тот поменял везде замки — ворота, обе калитки, в доме, в сарае.
Вроде неделю не было происшествий, а может и сама перестала просто внимание обращать. Как раз зацвели пионы и. Снова стали пропадать цветы с клумб.
Снова позвала сына, он поколдовал и поставил на воротах и калитке, что в лес ведёт, освещение с датчиками движения.
И этой же ночью проснулась от яркого света и криков у «лесной» калитки🤪
Выхожу и вижу «картину маслом» — под калиткой застряла бабка, что продала этот участок, лежит и визжит, кричит «убивают»))
Разговор и разборки описывать не буду, там был просто «война и немцы». Оказалось, что они таскали цветы через калитку, потом муж (сухенький старичок) лазал под калиткой, но в этот день у него спину прихватило и пришлось лезть самой.
Но самое главное — «А зачем вы замок поменяли?! Это же мои цветы! Я же ими торгую!»
Мегарассрочка от М.видео
Может я чего-то не понимаю или это такая многоходовочка от них?

Отмена поста, всё дело в том, что не так прочитал.
Ответ чела из м.видео :
Здравствуйте! Меня зовут Николай, я из М.Видео.
Любой товар у нас модно взять в рассрочку. Действительно, в таком случае нужно дополнить товар аксессуаром или услугой (на сумму 7% от основного товара). На ряд товаров, можно взять рассрочку без аксессуаров или услуг. Это указано на странице акции, без аксессуаров рассрочка доступна на товарах отмеченных баннером "Мегарассрочка" или "Мегарассрочка 0024". Все подробности на странице акции: https://www.mvideo.ru/promotion/rassrochka-na-vse .
Как вернуть из бюджета до 1,3 млн рублей в 2 клика
В 2021 г. вступили в силу изменения законодательства, предусматривающие возможность получения двух имущественных вычетов из НДФЛ в упрощенном порядке.
Налоговый вычет из НДФЛ (налога на доходы физических лиц, подоходного налога) – это сумма, с которой можно не платить налог. Если налог уже уплачен, его можно вернуть из бюджета. Право на налоговые вычеты имеют граждане – плательщики НДФЛ по ставке 13%.
1. Вычет на приобретение или строительство жилья позволяет вернуть из бюджета 13% от его стоимости, вплоть до 260 000 рублей (13% от 2 000 000). А если это было в браке и оба супруга заявили вычет, то семья получит до 520 000 рублей.
2. Каждый плательщик НДФЛ, кто сталкивался с ипотекой на жилье, может вернуть часть уплаченных банку процентов с помощью вычета на ипотечные проценты. Лимит — 390 000 рублей на человека (13% от 3 000 000). Если Вы состоите в браке, то оба супруга могут заявить вычет, и семья получит до 780 000 рублей.
Всего при покупке недвижимости в ипотеку можно вернуть из бюджета 1 300 000 рублей на супругов (260 000 х 2 + 390 000 х 2) или 650 000 рублей на одного человека (260 000 + 390 000).
Подробнее об этом я уже писала в моем блоге.
Ранее для получения этих денег через налоговую требовалось собрать документы, заполнить декларацию 3-НДФЛ и ждать 4 месяца.
С 2021 г. начал действовать упрощенный порядок получения имущественных вычетов: если у Вас есть право на вычет, то в личном кабинете налогоплательщика появится уже заполненное заявление, которое нужно будет подписать и отправить в налоговую. Никакие документы прикладывать не придется.
Также сократился срок ожидания: деньги вернут через полтора месяца (30 календарных дней на проверку + 15 рабочих дней на возврат).
Но есть пара нюансов: упрощенный порядок распространяется только на жилье, приобретенное после 1 января 2020 г. Помимо этого, для получения вычетов в упрощенном порядке банк, в котором оформлена ипотека, должен добровольно подключиться к обмену информацией с налоговой службой.
Проверить, подключился ли Ваш банк к такому взаимодействию, можно на официальном сайте ФНС или в самом банке.
Наконец-то, деньги просто так от Альфа-Банка!
Ого, рассрочка на любые цели в один клик:

Вообще без процентов! Второй раз уже повторяют для непонятливых!

Сам определяешь сумму, срок, всё прозрачно, без проце… стоп, что? Фиксированная плата за услугу?

Фух, показалось. Конечно плата фиксированная, это же рассрочка. Просто равные доли…

…ааа, нет. Просто 15,48% годовых. Не процентов, само собой, просто плата за услугу 😉
Уточнение, это примерно 30% годовых. Спасибо за науку @DobriiFei

Ипотека – руководство по эксплуатации. Немного философствования, расчета и анализа. Разоблачение мифов
И не подумал бы писать подобное, но последние лет 5 вечерами по этой тематике случаются одни и те же споры с друзьями, и одни и те же вопросы. При том аргументами с их стороны являются кредитные калькуляторы и первые попавшиеся статьи из интернета. Смотрел я на эти статьи, и дико расстраивался. Потому что верить в это мой мозг отказывается. В основном запись для друзей, даже список рассылки сформировал. Заодно и интернет «разбавить». Широкому кругу тоже будет интересно. Если вы еще никогда не брали ипотеку, либо по какой-либо причине считаете ее «рабством» — вам сюда! Советы и критика от товарищей с опытом тоже приветствуется. Сразу скажу: я не имею экономического образования, а всего лишь скромный научный сотрудник. Иначе где-нибудь здесь интеграл применил. Напрашивается он здесь больно сильно. По возможности постараюсь разбавить нудность изложения.
Здесь есть постулаты для понимания. Если, прочитав их, вы с ними согласитесь – дальше статью можно не читать, а пролистать мельком до конца третьего пункта. Там изложены соображения о стратегии и целесообразности досрочного погашения.
Антимиф №1: между кредитами с аннуитетным и дифференцированным платежом по сути нет никакой разницы;
Антимиф №2: досрочные погашения с уменьшением срока кредита и с уменьшением суммы ежемесячного платежа выгодны одинаково;
Антимиф №3: при возможности досрочного погашения кредиты с разными сроками кредитования идентичны.
Если хотя бы по одному пункту не согласны – читаем дальше.
Между кредитами с аннуитетным и дифференцированным платежом по сути нет никакой разницы.
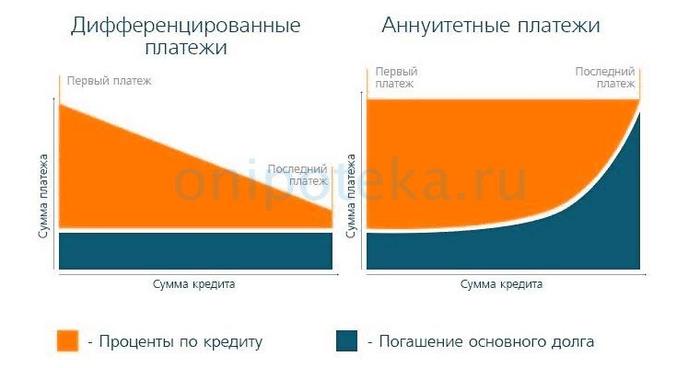
Пару дней назад я сам этого не знал этого факта. Всегда выбирал первый тип кредита, потому что он для меня более «прозрачный» и легкий для прогнозирования. Более того, я считал, что по кредиту с дифференцированным платежом переплата по процентам будет больше, чем по кредиту с аннуитетным. Кто-то утверждал обратное, приводя первую попавшуюся картинку из поиска. А конкретно эту:
От вида этого я ощутил скачек адреналина и прилив энтузиазма. На нем и пишу. А лучше бы новое лобовое стекло для машины искал, или хотя бы половину от полного бака летней солярки перед заморозками откатал.
Вот источник где четко сказано, что оформление кредита с аннуитетным платежом банку выгоднее.
Снова внимание на рисунок: очевидно, что объем переплаты по процентам (площадь оранжевой фигуры) во втором варианте больше.
Стоп! Почему на рисунке и погашение основного долга больше (площадь синей фигуры)? На подобных графиках воспринимать денежные суммы удобнее как площади фигур.
Т.е. автор статьи сравнивает два кредита с разной суммой займа. Либо с одной суммой, но построил графики в разных системах координат. А зачем. Непонятно!
Первую «ловушку» обошли, ограничившись визуальным анализом.
Копнем глубже: что там в расчетах?
Название третьего раздела вышеупомянутой статьи: «Почему выгоднее взять ипотеку с дифференцированными платежами: пример». Даже читать не стану, что они там насчитали. Открываю электронную таблицу и набрасываю вариант.
8 % — процентная ставка;
2 млн. — сумма кредита, по меркам мегаполиса мала, но для городов с населением до миллиона думаю самое оно. Если далее вам покажется, что суммы смешные и не стоят того – вспомните о среднем доходе по стране. И просто умножайте эту и все последующие денежные цифры в 2, 3, 4, 5 раз – примерно поймете ваш результат. Если нет — подскажу;
15 лет — срок кредитования, не отпугивает «рабством», а ежемесячный платеж при таком сроке еще приемлем.
Суммы экономии сейчас не очень значительны, но во времена ставок 12-18% были куда существеннее (к чему, думаю, в скором времени все и вернется).
Формулы расчета ежемесячных платежей по обоим видам кредитов упрощенные из Википедии. Суть и суммы от этого не меняются. При расчете платы по % при аннуитетном платеже использовал просто умножение остатка долга на 1/12 процентной ставки. Действительная формула иная, учитывает количество дней в месяце, но в далеком 2016 году я был младшим научным сотрудником и не считал нужным в это углубляться.
2021 год. И сейчас не считаю нужным. Взяв любой график аннуитетного платежа и посмотрев на столбец «плата по %» понимаешь, что за несущественной погрешностью так оно и есть – переплата в месяц по процентам равна 1/12 процентной ставки от остатка текущей задолженности. Годовая переплата та же. А ведь в годах бывает разное количество дней! Понятно, почему банки считают все по дням.
Собственно формулы: слева аннуитеный, справа дифференцированный.
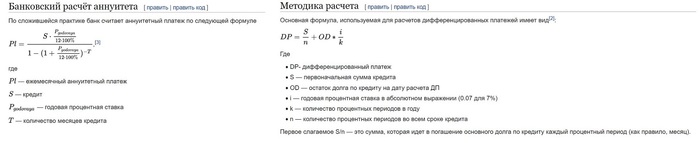
Вбиваем все в таблицу. Начинаю отсюда и далее много текста. На самом деле все намного проще. Для составления нескольких подобных прогнозов и анализа достаточно 15-30 минут. Пока обратим внимание только на первые два массива данных. Первый массив — кредит с аннуитетным платежом. Переплата попроцентам составляет 1440348 рублей. Второй массив — кредит с дифференцированным платежом, переплата по % составляет 1206667 рублей. Выгода последнего около 240т.р.. О чем-то подобном возможно и писали в статье выше.
Посмотрим графики. Визуализация.
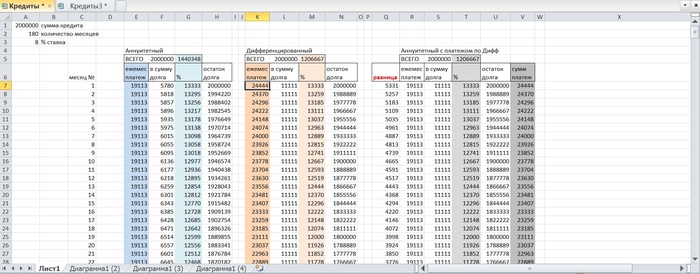
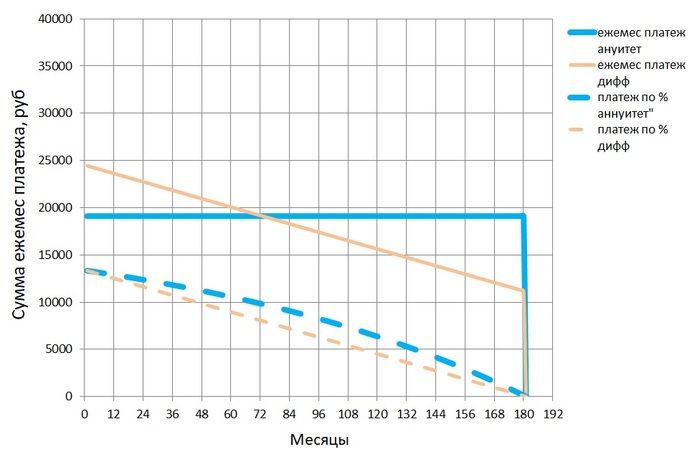
Разница с первым рисунком налицо.
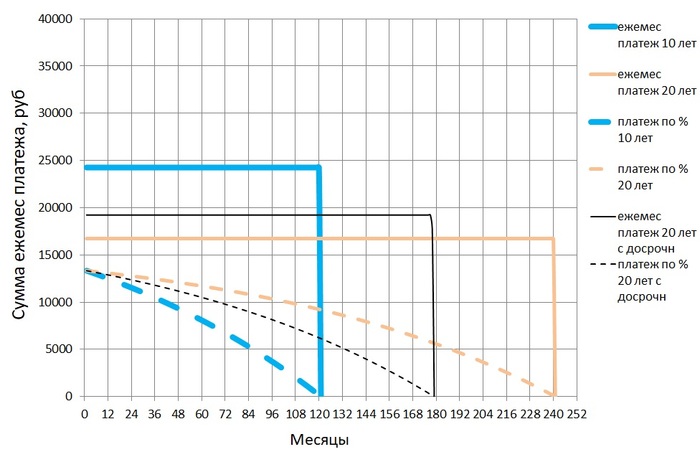
В качестве исходных данных одинаковые сумма кредита, процентная ставка, срок кредитования.
Сплошная синяя линия – ежемесячный платеж по кредиту с аннуитетным платежом.
Сплошная оранжева линия – ежемесячные платежи по кредиту с дифференцированным платежом;
Пунктирная синяя линия – ежемесячные платежи по процентам кредита с аннуитетным платежом.
Пунктирная оранжевая линия – ежемесячные платежи по процентам кредита с дифференцированным платежом.
количество уплаченных процентов – это площадь фигуры, ограниченной линией платежей по процентам и осью времени;
количество выплат по основному долгу – это площадь фигуры между линиями ежемесячного платежа и платежа по процентам;
экономия на процентах – площадь фигуры между двумя линиями платежей по процентам (между синей пунктирной и оранжевой пунктирной).
Далее стоит воспринимать графики именно таким образом. Так намного проще все понять и оценить визуально, не вглядываясь в таблицы.
В чем здесь смысл. Часто слышу от друзей: «ты же по кредиту сначала проценты платишь, а потом только основной долг». Подобные фразы у меня вызывают непонимание. На самом деле так: проценты по кредиту ты платишь всегда и одну и ту же часть – каждый месяц 1/12 (точнее – 31/365, 30/365, 28/365 – зависит от месяца) процентной ставки от суммы остатка основного долга. Другой вопрос: какую сумму ты платишь в счет погашения основного долга? – либо по графику, либо ты можешь платить ту сумму, которую хочешь. Это стоит решать самому, что бы не морочить себе голову выбором кредитного продукта.
По сути кредит с дифференцированным платежом, по сравнению с аннуитетным, это некий вариант досрочного погашения с тем условием, что каждый месяц платишь одну и ту же сумму по основному долгу (взглянем на график – линии ежемесячного платежа и платежа по процентам идут параллельно).
В рассматриваемом варианте изначально дифференцированный платеж больше чем по аннуитеному, ближе к окончанию срока кредитования он падает ниже. То есть по сравнению с кредитом с аннуитетном платежом сначала вы переплачиваете, а потом (в данном случае через 96 месяцев) недоплачиваете по основному долгу.
Отвлекся от сути. Вернемся к цели раздела – все одно!
Возьмем тот же кредит с аннуитетным платежом, но каждый месяц будем вносить досрочно такую сумму, что бы ежемесячный платеж равнялся платежу по кредиту с дифференцированным платежом. Обратим внимание выше на третий массив данных «Аннуитетный с платежом по Дифф». Там добавлен столбец досрочного погашения «разница», где в каждой ячейке вбита формула разности между диффернцированным и ануитетным платежами. Куда ляжет график этой функции? Один в один с кредитом по дифференцированному платежу: черная сплошная линия – ежемесячный платеж, черная пунктирная линия – ежемесячная плата по процентам.
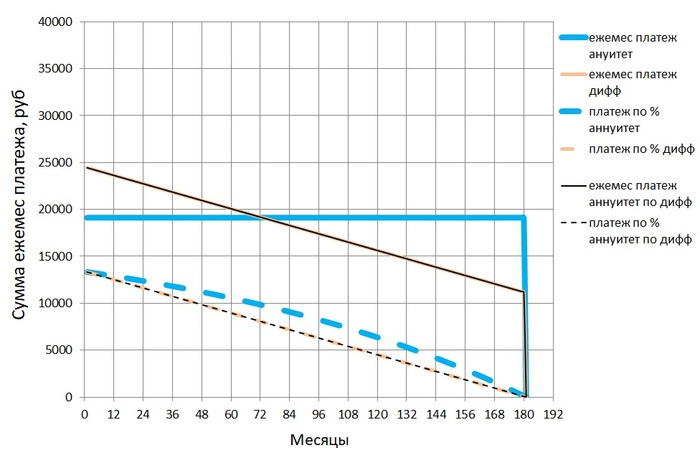
Собственно и переплата по процентам в третьем массиве данных «Аннуететный платеж по Дифференцированному платежу» один в один сходится с переплатой по процентам в первом массиве данных «Аннуитетный». Что и требовалось доказать.
На этом можно было бы остановиться, но я вспомнил, что когда-то формировал платеж из условия, что бы платеж по основному долгу был не менее первоначального платежа по процентам (считал неэтичным платить банку больше, чем себе) – по сути это тот же дифференцированный платеж, но с другой формулой расчета ежемесячного обязательного платежа. Назову это формулой расчета платежа по CraftyHorse. Шучу, оно не стоит того. Посмотрим, что бы из этого вышло. В последующих главах расчеты будут более гибкими.
Итак, четвертый массив данных и график (красные)

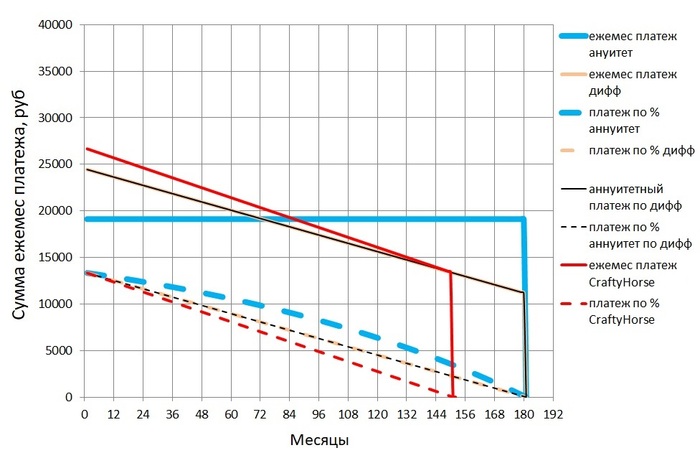
Какой график лучше?
Ежемесячный платеж на 2,2т.р. больше чем по дифференцированному с теми же условиями, но плюсом экономия по процентам около 200т.р., минус 2,5 года «рабства». Всего-то. 30 минут потрачено зря. Возможно, для кого-то это стоит того, для большинства думаю не стоит. Все равно интересно. Это сейчас кредитная благодать со ставкой до 8%. А вбивая в эту таблицу ставку 12% и выше, экономия повышается пропорционально.
Здесь есть еще один нюанс: во многих банках ограничена минимальная сумма досрочного погашения. Решается это следующим образом: разница накапливается несколько месяцев и потом вносится одним платежом. Естественно экономия уменьшается за счет «пилообразности» графика, но несущественно.
В сухом остатке совершенно не важно: кредит с аннуитетным платежом, дифференцированным, или со своим, потому что каждый месяц всегда платишь 1/12 процентной ставки остатка долга. Две формулы выше лишь способ организовать порядок выплаты основного долга. Можно поломать шаблоны и заняться формированием ежемесячного платежа самому.
Дочитав до сюда, мой друг сказал: ###ть ты заморочился! Я понял одно – если возьму ипотеку, я тебе все поручу считать.
Досрочные погашения с уменьшением срока кредита и с уменьшением суммы ежемесячного платежа выгодны одинаково.
Уже знакомый кредит (2 млн., 8%, 15 лет). Необходимо внести досрочный платеж. Например, ФНС перечислила налоговый вычет, и заемщик задумывается: внести досрочный платеж, сократив срок кредитования или уменьшив ежемесячный платеж. Допустим, годовой доход заемщика составляет 1млн.р., а первая половина налогового вычета поступает, скажем, через 7 месяцев после покупки квартиры, вторая половина соответственно через 19.
Собственно сам кредит – массив «Плановый». И два массива того же кредита с досрочным погашением – «Досрочный 1» и «Досрочный 2». В первом учитывается досрочное погашение с уменьшением срока кредитования, во втором – с уменьшением ежемесячного платежа.
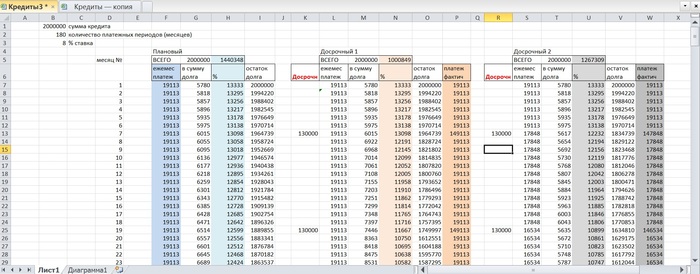
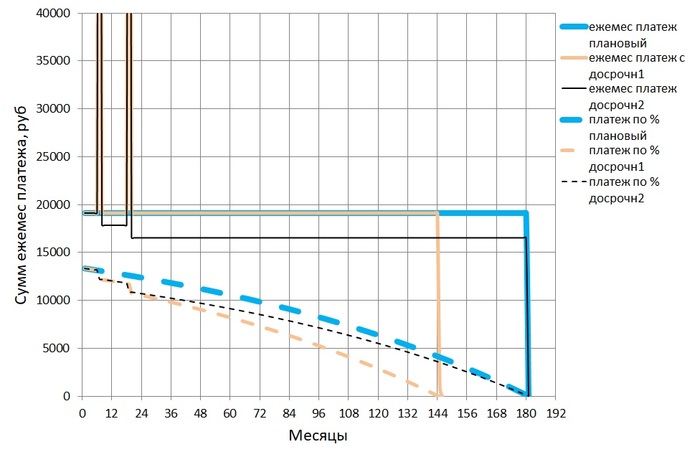
Что имеем? При досрочном погашении с уменьшением срока кредитования экономия по процентам примерно на 250т.р. больше, чем при досрочном погашении с уменьшением суммы платежа, а срок выплат на 3 года меньше. Но, уменьшая сумму платежа, впоследствии платим меньше по основному долгу. Получается расчеты не эквивалентны. Уравниваем! Разницу платежей между вариантом 1 и вариантом 2 плюсуем к варианту 2 после «вброса» налогового вычета.
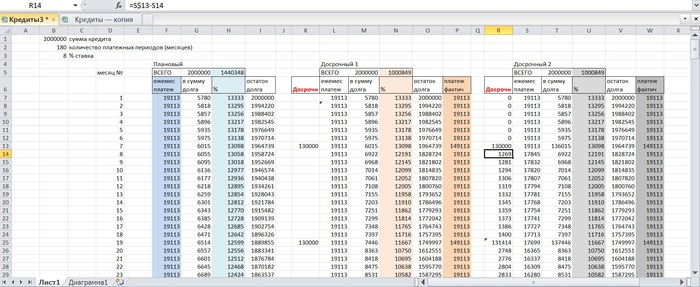
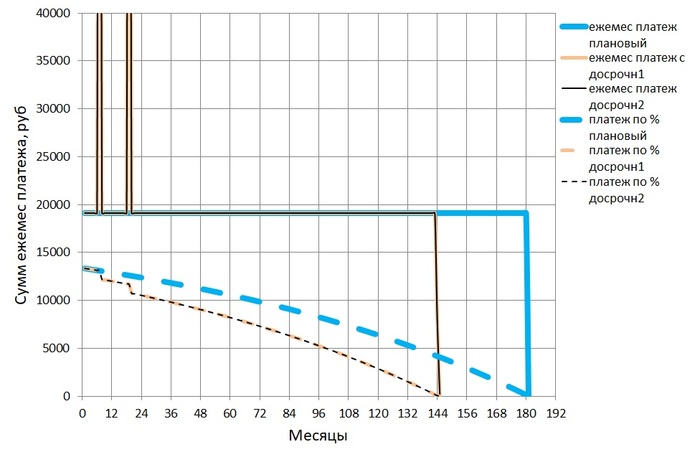
Столбцы «платеж фактический» у обоих кредитов совпали. Переплаты по процентам обоих вариантов досрочного погашения сошлись. Графики легли в одну линию. Второй антимиф доказан.
При возможности досрочного погашения кредиты с разными сроками кредитования идентичны.
Знакомые исходные данные, два кредита с аннуитетным платежом:
8 % — процентная ставка;
2 млн. – сумма кредита;
10 и 20 лет – сроки кредитов. Думаю самое оно. Платеж для срока кредитования 20 лет не намного больше, чем для срока кредитования 25 лет. А 10 лет по факту убирается в 5 лет. Вполне жизненные цифры.
Подставляем цифры, формируем массивы, строим графики.
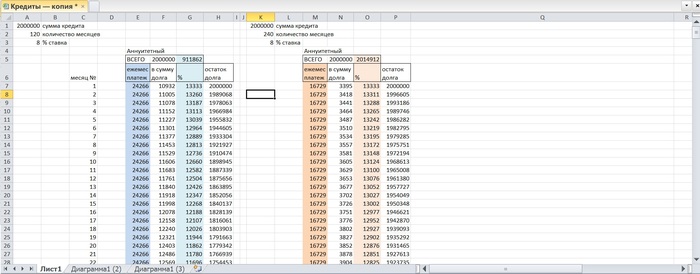

Это все очевидно. Это именно то, что нам показывает кредитный калькулятор онлайн. Переплата по процентам кредита на 20 лет составляет 2014912 рублей. Переплата по процентам кредита на 10 лет составит 911862 рубля. Надо брать? – на самом деле разницы нет!
Небольшое отступление: смотря на эти цифры, я не вижу цифры. Равно как и на работе: огромные массивы данных, более 100 тысяч строк. Для кого-то это просто цифры, для меня это не так: в голове чёткая картина физических процессов и их результат. Можно сравнить с отрывком из фильма «Матрица»: Информации, получаемой из Матрицы, гораздо больше, чем ты можешь расшифровать. Ты привыкаешь к этому. Скоро твой мозг сам делает перевод. Я уже даже не вижу код. Я вижу блондинку, брюнетку и рыжую.
И со мной такое. Настоящему научному сотруднику нет разницы, что подвергать анализу: поток данных, описывающих физические процессы, или финансовые потоки. Глядя в свой массив данных, не этот, а в свой, я вижу не цифры, а их результат. Например, этот.
Есть и масса других вариантов.
Возвращаемся к сути. Разница платежей выше составляет около 7,5т.р.. Что если эту разницу досрочно вносить каждый месяц при 20 летнем сроке кредитования? Пробуем. Появляется третий массив данных «Аннуитетный с досрочным», идентичный второму и с тем же сроком кредитования 20 лет, но со столбцом «досрочн» — досрочное погашение, куда вбита разница платежей. Результат — переплата по процентам та же самая, что и при кредите на 10 лет.
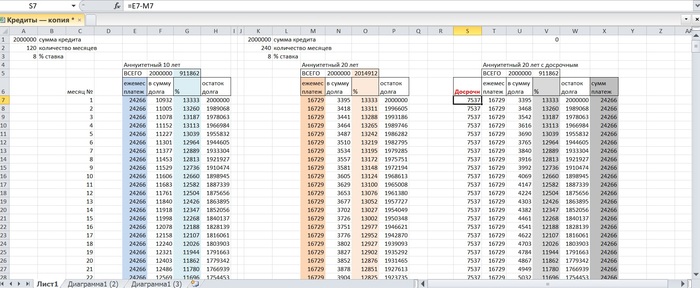
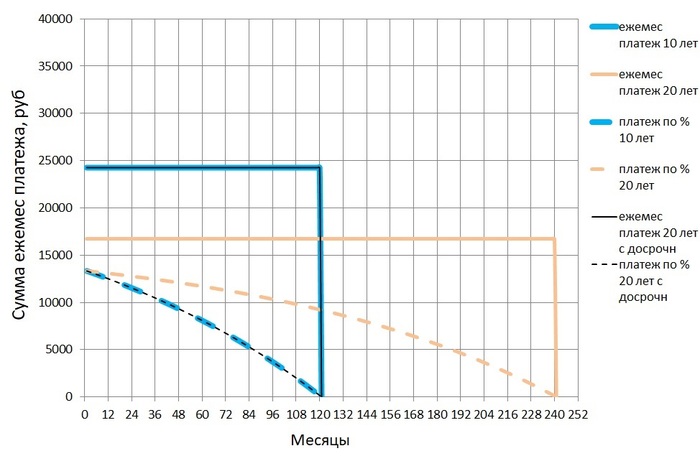
График кредита на 20 лет с досрочным погашением разницей ежемесячных платежей лег аккуратно на график кредита сроком на 10 лет. Снова все правильно.
Печатая все это, завязался очередной бесполезный спор с другом:
— Зачем ты все это считаешь?
— Отвали. Допишу, и вместо этих вопросов будешь спрашивать только как пользоваться Excel.
— Нафига мне Excel? Есть кредитные калькуляторы!
— И что тебе кредитный калькулятор насчитает?
— Он посчитает какой кредит выгоднее.
— И на какой срок выгоднее при одинаковых платежах?
— При меньшем сроке переплата по процентам меньше.
— Бесполезно спорить, прибегнем к консультации третьих лиц. Звони Володе, у него два ипотечных кредита, задай вопрос: при досрочном погашении выгоднее долгосрочный или краткосрочный кредит?
Володя: зависит от стратегии гашения, обычно без разницы. Но лучше брать долгосрочный.
— Молодец, соображает. Можно исключать его из списка рассылки.
Почему долгосрочный? (громко сказано, 20 лет вполне хватит).
А вполне случаются моменты, когда платить нечем. За пять лет даже у меня несколько раз случались такие ситуации. При меньшем обязательном платеже меньше вероятность в тяжелые времена стать жертвой штрафных санкций банка. Но и что бы каждый месяц педантично платить сверх обязательного платежа, нужно иметь выдержку. Хотя и суммы платежей отличаются незначительно, 24266 против 16729, где взять лишние 7,5т.р. для досрочного погашения? Да где угодно. В конце концов, зарплаты иногда растут вместе с ростом цен. Если нет – с друзьями обычно происходит следующий монолог: А вот ты пиво часто пьешь? Сигареты куришь? Откажись от этого частично, и средства найдутся.
Здесь сразу вспоминается текст одной из песен группы Кирпичи, в текстах которой я ощущаю не только шлейф алкоголя, но и интеллект:
«И денег на пиво становится все больше походу
Что вы смеётесь? Пиво – знатная статья pасходов»
Прям в голове заиграла.

А одна из подруг узнав о моей задумке недавно добавила: а конфеты? — тоже знатная статья расходов!
Допустим, негде взять 7,5т.р., а есть только 2,5т.р.. Раз в месяц это мелочь.
Вбиваю в ячейку досрочного погашения 2500р. Получаю:
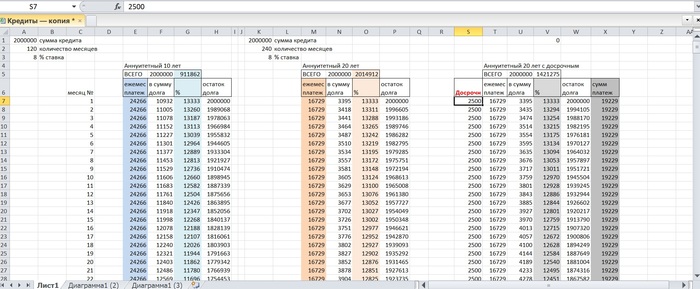
Ежемесячный досрочный платеж 2,5т.р. дал эффект в около 600т.р. (площадь фигуры между желтой пунктирной и черной пунктирной линиями). Срок кредитования сократился на 5 лет. Глядя на эти графики становится ясно, почему все в основном берут заем на 15 лет. Таких сравнительных графиков можно построить сколько угодно и выбрать из них оптимальный. И корректировать его на протяжении всего срока кредитования увеличивая эффективность. Еще один вариант – хочу и могу каждый месяц платить 30000р. вместо 16792р.. Таблицу приводить уже лишнее, только график и цифры. Имеем следующее:

Переплата по процентам около 654т.р., что втрое меньше первоначальных 2млн. И закрывается кредит через 7,5 лет. Уже интересно.
Назревает логический вопрос: зачем так заморачиваться?
Во-первых: не сильно то и заморачиваешься. При наличии начальных навыков пользования MS Excel это все делается довольно быстро. Даже в моей «бухгалтерии», где все вышеописанное выглядит немного сложнее и изобилует операторами И, ИЛИ, ЕСЛИ, что в конечном итоге значительно упрощает процесс. Всяко интереснее, чем рубиться в PS.
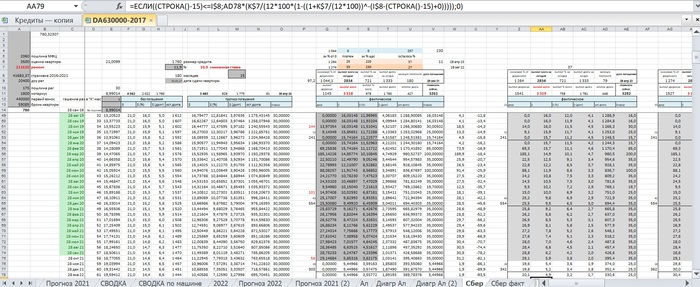
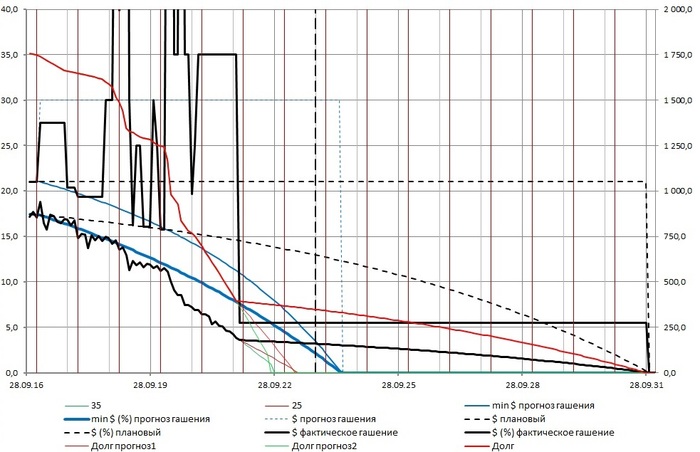
Во-вторых, нужно оценивать эффективность досрочного погашения в разные периоды. То что дает хороший эффект сейчас, через несколько лет может оказаться низкоэффективной финансовой нагрузкой.
Если в настоящий момент цель закрыть кредит у вас стоит на первом месте, а все остальное отложено на потом – можно «вбрасывать» все что есть и не усложнять себе жизнь расчетами. В остальных случаях стоит посчитать. По мне, так грань между шестизначной и семизначной цифрой слишком тонкая.
Определить целесообразность внесения большой суммы? Для начального периода кредита это можно понять из примеров выше. Для позднего — мой случай: можно закрыть вопрос прямо сейчас, но некомфортно остаться без средств ради экономии по процентам в 27т.р.. Лучше еще год поплачу и завершу ремонт пока цены на материалы и технику не взлетели до небес, либо новую машину куплю, либо дачу – мне эти вариант нравятся больше. Переплачиваю за обязательную страховку, скажете вы? Ну плюс еще 4т.р.. На позднем периоде стоит хорошо подумать: вносить большую сумму, либо потратить ее на что-либо поважней.
Сколько платить досрочно каждый месяц? Для начального периода кредита опять же это можно понять из примеров выше. Для позднего — снова мой пример: могу каждый месяц платить на 10 т.р. больше чем сейчас, но эффект до закрытия кредита от этого составит всего 4,2т.р. – оно того не стоит. Это вопрос комфорта и он индивидуален. Из-за досрочного погашения можно вплотную приблизить себя к прожиточному минимуму, а можно гасить в месяц на 5-15т.р. меньше без значительного снижения эффективности, и чувствовать себя намного комфортнее.
Довольно распространенная ситуация: взяв квартиру в ипотеку, многих посещает желание продать какую-либо недвижимость или автомобиль, чтобы снизить платеж и переплату по процентам. В случае с автомобилем — прежде чем продавать его в наше время, нужно трижды подумать («живой» потом днем с огнем не сыщешь, а дилеры вкрай обнаглели). Можно посчитать эквивалентную единовременному гашению стоимостью автомобиля доплату к ежемесячному платежу, с которой вполне можно смириться, но она даст тот же или чуть меньший эффект. Если все же решили продать какой-либо актив — определить стоимость и срок продажи. Например, когда продажа по верху рынка в течение полугода дает меньший эффект, чем продажа по середине и низу рынка в течение месяца. Все описанное определяется мгновенно посредством изменения значений в нескольких ячейках. Остается принять решение.
Расчет в моем случае – с учетом переплаты по процентам и стоимостью ремонта выйти на стоимость квартиры ниже рыночной на определенную сумму. Если вы занимаетесь покупкой недвижимости с целью перепродажи – самое оно.
Игорь Рыбаков в одном из видео говорил, как я понял (не смог это смотреть), что ипотека и кредиты это рабство, куда не стоит влезать. Не согласился. Посмотрел комментарии — понял, что не я один. Хотя он и прав, ужаса в этом нет. Можно обыграть ситуацию так, что это будет выгодно обеим сторонам. Хотя это еще вопрос.. откуда мне знать во сколько на самом деле обходится банку обслуживание моего кредита (аренда офисов, зарплаты сотрудников, бонусы, золотые парашюты и возможно золотые умывальники тоже)?
Все описанное выше справедливо и для потребительских кредитов. Конечно, расчетные суммы снижаются из-за маленьких сроков кредитования, но на коротком отрезке времени они становятся более значимыми, и процентные ставки там покруче – есть над чем подумать.
Большинство конечно же не полезет в такие дебри как я, но, осознав суть, начнет методично вкидывать по чуть-чуть сверх первоначального платежа каждый месяц. Чем раньше – тем эффективнее (на эту тему стоило бы добавить отдельный график, что бы легче понять почему, но я исчерпал лимит в 25 изображений.. кто после первого раздела не заглядывая в таблицы схватывал суммы налету с графиков — поймет о чем я). Герман Греф возможно теперь потеряет немного прибыли. Хотя, чем быстрее люди закрывают текущий, тем быстрее может возникать желание взять новый кредит.
Если у вас нет ипотеки и, прочтя статью целиком, вы не разобрались, то, как говорил один из моих преподавателей: «Ничего страшного. Главное знать, что существуют подобные способы и методы и, когда от этого будет зависеть ваш доход, вы сразу вспомните и очень быстро во всем разберетесь».
Возможно когда-нибудь сделаю универсальный файл для составления прогнозов с подробным описанием. А лучше сразу не игру-убийцу времени, а приложение с рекламой. Где разработчики? Excel не всем под силу.
5 случаев, когда рассрочка поможет сэкономить
Есть ситуации, когда выгоднее купить товар прямо сейчас, чем ждать и копить — и сделать это помогает рассрочка. Рассказываем, как путешествовать, покупать технику и учиться без ущерба для бюджета.

Как работает рассрочка
Рассрочку часто путают с кредитом: кажется, что деньги придется возвращать с процентами, поэтому лучше подождать и накопить на новый телефон или путешествие.
На самом деле рассрочка — это форма кредита без переплаты: вы оформляете товар в рассрочку, а магазин дает на него скидку, которая равна процентам по кредиту. Клиент не переплачивает и забирает товар по той цене, по которой его продавали в магазине.
Вот несколько ситуаций, когда выручит рассрочка.
Боитесь, что товары подорожают, но не можете купить их прямо сейчас. Рассрочка помогает зафиксировать цену: если вы купили в рассрочку робот-пылесос и после этого он подорожал, это не отразится на размере и графике платежей.
Хотите что‑то купить, но сомневаетесь, надо ли тратить деньги. Если думаете, стоит ли отдавать большую сумму за товар прямо сейчас, оформите его в рассрочку. Тогда покупка будет у вас, а деньги можно будет сохранить и приумножить, например положить на вклад или накопительный счет под высокий процент. Допустим, холодильник можно купить в рассрочку, а 70 000 ₽, которые останутся у вас на руках, положить на вклад в Тинькофф под 8% годовых. За год получится заработать 5800 ₽.
Не хотите отдавать много денег сразу. Если оформляете рассрочку, не придется выплачивать большую сумму в тот же день. Стоимость покупки распределится на несколько равных платежей, которые нужно вносить поэтапно каждый месяц. Это снизит нагрузку на бюджет.
Оформить товары в рассрочку от Тинькофф можно на срок от 3 до 36 месяцев, лимит — 500 000 ₽. На эти деньги можно купить электронику, мебель, образовательные курсы или целое путешествие — рассрочку предоставляют больше 140 000 партнеров банка по всей России.
Рассрочку можно оформить онлайн и в розничном магазине, на это уйдет не больше 10 минут. Кроме того, чтобы оформить покупку в рассрочку от Тинькофф, не обязательно быть клиентом банка — она доступна для всех.
Рассмотрим несколько случаев из жизни, когда рассрочка поможет не переплатить.
Хочется купить тур и не упустить скидку
Представьте: у вас давно не было отпуска и вы наткнулись на горящий тур в Таиланд со скидкой — за неделю нужно заплатить 120 000 ₽. Правда, отложенных денег на путешествие нет, поэтому вы решаете накопить эту сумму. Но предложение туроператора ограниченно: уже через месяц цена может вырасти до 180 000 ₽, так что копить придется еще дольше.
Судя по статистике, дорожают любые, а не только горящие туры. Например, по данным сервиса онлайн-бронирования туров «Слетать.ру», стоимость туров из России в Египет за год выросла на 20%, а в Турцию — на 30—60%.
Как поможет рассрочка. Предположим, что динамика роста цен сохранится. Если сейчас тур стоит 60 000 ₽, но вы купите его в рассрочку на 3 месяца, нужно будет выплачивать по 20 000 ₽ раз в месяц. Если решите отложить покупку, через год этот тур может подорожать на 20% — до 72 000 ₽.
Нужно обновить ремонт и быстрее его закончить
Обустройство квартиры после ремонта часто затягивается — иногда настолько, что в процессе дорожают техника, мебель и сантехника.
Как поможет рассрочка. Если оформить рассрочку на товары для ремонта, это позволит:
Купить товары в рассрочку с Тинькофф можно в Леруа Мерлене, Много Мебели, Mobel & Zeit Store, Grohe и других магазинах-партнерах.
Хочется сменить телефон или ноутбук
Стоимость телефонов, холодильников, бытовой техники и других устройств постоянно меняется и, как правило, растет. Например, за январь — октябрь 2022 года цены на электронику выросли почти на 21% по сравнению с 2021 годом.
Как поможет рассрочка. Можно зафиксировать цену и не беспокоиться, что будет дальше. Выбор магазинов останется широким: среди партнеров Тинькофф — DNS, корпорация «Центр», Холодильник.ру, Lenovo.
Предположим, что в начале 2023 года вы решили сменить стиральную машинку: она слишком шумно отжимала белье, портила одежду, а иногда просто зависала. Отложенных денег не было, но и самую дешевую технику покупать не хотелось. Вы присмотрели новую машинку, тогда она стоила 70 000 ₽.
Вы решили откладывать по 10 000 ₽, чтобы купить ее через полгода, но к середине 2023 года машинка подорожала на 15% и стала стоить уже 80 000 ₽. Пришлось откладывать еще месяц и переплатить. А можно было оформить рассрочку на 70 000 ₽, сразу забрать стиральную машинку, закрыть платежи через полгода и сэкономить 10 000 ₽.
Надоела работа — пора освоить новую
Стоимость курсов тоже часто меняется: компании устраивают распродажи, участвуют в Черной пятнице, Киберпонедельнике. Но акции всегда ограничены по времени, и нет гарантии, что в этот момент у вас будет нужная сумма.
Как поможет рассрочка. Если присматриваетесь к конкретному курсу, следите за его стоимостью и в момент, когда она снизится, оформите рассрочку. Так удастся воспользоваться акционным предложением и не переплатить.
Допустим, вы хотите сменить работу и выучиться на аналитика. Курс по дата‑аналитике стоит 260 000 ₽, но есть шанс сэкономить: сейчас со скидкой этот же интенсив стоит 190 000 ₽. Если оформить рассрочку, можно сэкономить 70 000 ₽. Главное — выбрать такой период рассрочки, чтобы ежемесячный платеж был комфортным для бюджета. Например, если вам удобно платить 8000 ₽, можно оформить рассрочку на 24 месяца.
Кроме того, если купить курс сейчас, это позволит не откладывать учебу и быстрее освоить новую профессию. В рассрочку с Тинькофф можно купить курсы в SkillBox, Нетологии, Яндекс Практикуме, Puzzle English, City Business School.
Нужно потратить много денег на стоматологию
Рассказ, способный растрогать любого: на консультации стоматолог сказал, что вам нужно поставить пломбы на восемь зубов, а один зуб удалить и вместо него установить имплант. Можно ждать, пока накопите нужную сумму, но за это время к восьми зубам может добавиться еще один, который надо лечить, а стоимость услуг — вырасти. По статистике, первичный осмотр у стоматолога за 2022 год подорожал на 11,4%, а лечение кариеса — на 14%. Эксперты отмечают, что сфера очень зависит от импорта, поэтому визит к зубному может дорожать и дальше.
Чем поможет рассрочка. Вы решили не откладывать лечение и оформить рассрочку. Рассуждали так: проблему когда‑нибудь все равно придется решать и, возможно, отдать еще больше денег, ведь лечение стоит намного дешевле имплантов. Рассрочка поможет сэкономить, а главное, не затягивать с лечением.
Если лечение стоит, к примеру, 90 000 ₽, сразу отдавать всю сумму не придется — можно разделить ее на полгода и выплачивать по 15 000 ₽.
Часть расходов получится вернуть с помощью налогового вычета, даже если вы платили в рассрочку. Для этого нужно представить в ФНС справку об оплате медицинских услуг, и 13% от стоимости лечения вернутся на вашу карту. Максимальная сумма расходов, с которой можно получить налоговый вычет, — 120 000 ₽, поэтому максимально можно получить 15 600 ₽ — 13%. С 90 000 ₽, потраченных на зубы, вернется 11 700 ₽. Этой суммы хватит, например, на чистку у специалиста.