Краткая история электронных платежных технологий.

От телеграфа до биткоина и Libra: краткая история электронных платежных технологий
Решения в области денежных переводов прошли длинный путь: от текстовых сообщений по телеграфу до мобильных криптовалютных кошельков. Что же ждет их дальше?
Средство обмена — это одна из трех ключевых функций денег. С момента появления торговых взаимоотношений человечество искало способы, как ускорить и упростить процесс обмена деньгами.С развитием технологий, в особенности с распространением Интернета, появляется всё больше решений для облегчения транзакций.
Хотя первые денежные переводы начали осуществляться в мире с XVIII века благодаря развитию системы банков, ростовщиков и гарантов, а также услуг почтовой связи, именно появление телеграфа в XIX вывело индустрию денежных переводов на новый уровень. В 1858 году телеграфная компания Mississippi Valley Printing Telegraph Company (NYMVPTC), основанная в 1851 году, провела ребрендинг и была переименована в Western Union. Основатели компании — бывший шериф округа Монро, штат Нью-Йорк, Хайрам Сибли, и судья Сэмюэл Селден — тогда и не подозревали, что в будущем компания откажется от простой отправки телеграмм и сосредоточится на денежных переводах. Первый перевод с помощью телеграфа Western Union выполнила в 1871 году. Услуга оказалась востребована: к 1876 году компания провела 37 190 денежных переводов.
В целом схема работы была та же, что и с почтовыми переводами, которыми пользовались больше века. Работало это следующим образом: отправитель приходил в почтовое отделение, отдавал сотруднику почты сумму, которую он хотел отправить, а тот записывал сумму на бланке в специальной книге учета. Бланк отправлялся в почтовое отделение, где по нему получателю выдавались деньги. С помощью телеграфа удалось ускорить процесс: уже не нужно было отправлять купоны и бланки учета почтой. Информация о получателе и сумме платежа передавалась по телеграфу.
От телеграфа к первой кредитной карте
В XX веке развитие безналичных платежных систем пошло быстрее. Та же Western Union оказалась первой компанией, выпустившей некое подобие платежной карты — предвестницы банковской карты. В 1921 году постоянные клиенты Western Union смогли оформить предоплаченную платежную карту. Идея так понравилась, что ее подхватили многие крупные розничные компании в США — от сетей заправок до ресторанов быстрого питания и продуктовых магазинов.
Первой кредитной картой стала карта от Diner’s Club, выпущенная в 1950 году. С ее помощью можно было расплачиваться в ресторанах сети в Нью-Йорке. В 1958 году кредитные карты выпустили Bank of America (BankAmericard) и American Express (Carte Blanche). С их появлением в США начался бум потребительского кредитования. American Express использовала простую схему работы: она выпускала кредитные карты, взимая с их владельцев ежегодную плату, те расплачивались картами, а American Express выставляла пользователям карт счета на ежемесячной основе. Следующие десятилетия подарили миру платежные системы Visa и Mastercard.
Всемирная сеть и пицца
Скорость и объем транзакций увеличивались, с ними росли и аппетиты пользователей. Им хотелось еще быстрее, еще проще и еще дешевле. К началу 1990-х Интернет, зародившийся как разработка оборонной промышленности ARPANET в 60-х, начал охватывать мир и широкий круг пользователей. Началом этого процесса часто называют 1989 год. В марте 1989 британский инженер-разработчик Тим Бернерс-Ли, позднее получивший титул сэра и известный в сети под ником TimBL, разработал концепцию сети веб-страниц, которые были бы соединены между собой гиперссылками. Концепция получила название World Wide Web (всемирная сеть). В ноябре он выполнил первую успешную связь между клиентом и сервером по протоколу гипертекстовой передачи данных (HTTP) через Интернет. Развитие Интернета позволило использовать новую связь для денежных переводов. Банк Stanford Federal Credit Union в 1994 году стал первым, кто начал предлагать услуги онлайн-банкинга своим клиентам. Правда, операции выполнялись не самими пользователями, поскольку интерфейс этих ранних систем нельзя назвать дружественным, а операционистами, которым необходимо было обладать особыми знаниями в компьютерных технологиях.
В августе 1994 года была выполнена первая в мире покупка через Интернет. Ей оказалась пицца от Pizza Hut — большая Pepperoni с грибами и дополнительной порцией сыра. Правда, некоторые утверждают, что первой покупкой все же был музыкальный диск «Ten Summoner’s Tales» британского исполнителя Sting, оплаченный через Интернет в магазине Net Market Company в Нью-Гэмпшире за неделю до онлайн-покупки пиццы. Известно одно — с тех пор онлайн-платежи и переводы начали стремительно развиваться. В 1995 году появились сервисы электронных микроплатежей Millicent и ECash (торговая марка компании DigiCash, основанной еще в 80-е выходцем из университета Беркли и легендой криптографии Дэвидом Чаумом). Обе они предлагали некую альтернативу наличным деньгам и быстрый способ передачи стоимости.
PayPal
В 1998 году программист Макс Левчин и финансист Питер Тиль, а также Люк Носек и Кен Хоури основали компанию Confinity, которая в 1999 запустила службу денежных переводов под названием PayPal — имя, которое известно во всем мире. Одновременно предприниматель Илон Маск пытался развивать свой банковский сервис быстрых платежей X.com. В 2000 году X.com и PayPal объединили усилия, а в 2002 году PayPal успешно провела IPO и была продана eBay за $1.5 миллиарда. Своей популярностью PayPal обязан в основном пользователям eBay. В 2002 году более 70% всех аукционов eBay оплачивались с помощью системы PayPal.
PayPal не только развивала популярность онлайн-платежей, но и активно участвовала в технологическом развитии индустрии. Особое внимание уделялось безопасности, разработке соответствующего программного обеспечения — VeriSign, PayPal Secure Card и другие решения.
Китай и его путь
Платежные технологии развивались во всем мире, но один из крупнейших рынков — Китай — в силу ряда геополитических факторов долгое время развивался обособленно. Одновременно с PayPal в Китае появилась компания Alibaba, работающая в сфере интернет-коммерции. В 2004 году Alibaba запустила платежную систему Alipay, которая изначально выступала посредником между продавцами и покупателями на площадке c2c-торговли Taobao. По сути это был некий китайский аналог eBay с его PayPal. Главное преимущество платежей через Alipay состояло в том, что продавец не получал средства от покупателя до тех пор, пока тот не подтверждал получение заказанной продукции.
Со временем Alipay так понравилась продавцами и покупателям, что ей стали пользоваться другие предприятия. Уже в 2009 году число зарегистрированных пользователей AliPay превысило 200 миллионов. В 2013 году Alipay обогнала PayPal как крупнейшая в мире платформа мобильных платежей. Сейчас платежными услугами Alipay пользуются не только аффилированные гиганты Taobao, Tmall, но и более чем 460 000 онлайн и оффлайн китайских компаний. Особенно популярен Alipay у мелкого и среднего бизнеса, для которого услуги эквайринга от банков не столь доступны, как более дешевый сервис Alipay. С помощью Alipay в Китае можно платить за товары в магазинах, как крупных, так и небольших, пополнять мобильный телефон, заказывать еду, оплачивать билеты на автобус, поезд или поездки в такси, платить за посещение кинотеатров и по счетам за коммунальные услуги. Alipay давно вышел на международный уровень, но за пределами Китая он не получил такого масштабного распространения, хотя занял определенную нишу, поддерживая транзакции в 18 иностранных валютах.
В Китае его основным конкурентом стал платежный сервис соцсети WeChat, появившийся в 2013 году. В августе того года сервис обмена микросообщениями WeChat выпустил приложение Wallet, которое позволяло оперировать любыми платежными картами, эмитированными в Китае. Сейчас пользователи WeChat Pay могут привязывать к своим кошелькам банковские счета в китайских банках, а также эмитированные зарубежными организациями карты Visa и MasterCard.
В 2018 Чарли Мангер, легендарный американский инвестор, вице-председатель инвестиционной Berkshire Hathaway и соратник Уоррена Баффета, упомянул WeChat как потенциального конкурента компаниям, выпускающим кредитные карты, таким как American Express.
«Есть только одно маленькое облачко на горизонте платежных систем, и это WeChat в Китае», — заявил Мангер на ежегодном собрании акционеров Berkshire Hathaway в 2018.
В 2017 году компания Tencent, владеющая WeChat, сообщила, что им удалось обогнать Alipay по количеству активных пользователей мобильных платежей — 600 млн против 450 млн у Alipay. Правда, если сравнивать долю рынка по объему транзакций, то Alipay остается на нем лидером — 54% против 37% у WeChat в 2017 году.
Мировой финансовый кризис
В 2007 году в США лопнул пузырь ипотечных кредитов, что повлекло за собой кризис в банковской сфере. 15 сентября 2008 года о своем банкротстве объявил инвестиционный банк Lehman Brothers — один из крупнейших банков США. Мир охватила паника. Именно недоверие к финансовой системе стало катализатором к появлению совершенно нового инструмента, который получил название биткоин. 31 октября 2008 года анонимный разработчик или группа разработчиков под именем Сатоши Накамото разослала узкому кругу криптографов и разработчиков описание первой в мире криптовалюты:
«Полностью одноранговое устройство системы электронных денег позволяет совершать электронные транзакции между участниками напрямую, минуя любые финансовые институты».
Хотя идея о создании приватных электронных денег, использующих криптографические средства защиты, циркулировала в узкой среде разработчиков еще с 80-х годов XX века, именно в биткоине удалось совместить все существующие к тому времени наработки.
Сеть биткоина была запущена в январе 2009. 3 января 2009 был добыт первый блок в сети биткоина. В генезис-блоке биткоина содержится символичное послание от Сатоши Накамото: заголовок статьи из газеты The Times — Chancellor on brink of second bailout for banks (Канцлер рассматривает 2-ю возможность спасения банков). Тем самым создатель криптовалюты намекал на то, что биткоин — это ответ на финансовую нестабильность, падение доверия к банкам и государственным институтам.
В 2010 году была проведена первая сделка с использованием биткоина: с помощью криптовалюты был впервые оплачен товар из реального мира. Как и в случае с первым онлайн-платежом, этим товаром стала… пицца. Точнее, две пиццы из Papa John’s. 22 мая 2010 программист из Джексонвиля (Флорида) Лазло Ханеш перевел 10 000 BTC своему другу Джереми Стурдиванту, который заказал на адрес Лазло 2 пиццы из Papa John’s стоимостью $25 с помощью с своей кредитной карты.
В 2019 году биткоин — это актив стоимостью $200 миллиардов с пользовательской базой из более 633 тысяч активных адресов.
«Людям XXI века сложно продавать услуги банковской системы XIV века. Мы быстрее получаем информацию, быстрее перемещаемся между городами, мы общаемся с людьми с другого конца планеты. Денежная система тоже адаптируется под это, — отмечает сооснователь зарегистрированной в Великобритании криптовалютной биржи Bitlish Сергей Есипов. – Биткоин является инструментом, который дает пользователю не только возможность быстрой и дешевой передачи стоимости, но и то, что не давали банки — полный контроль над своими активами».
Apple Pay и Google Pay
В середине второго десятилетия XXI века на первый план стали выходить решения для переводов и онлайн-платежей с помощью мобильных телефонов. В сентябре 2014 году Apple продемонстрировала новые модели — iPhone 6 и iPhone 6 Plus, а также часы Apple Watch, которые были оборудованы чипом NFC для возможности платить с их помощью через обычный терминал. Так Apple запустила платежную систему Apple Pay. Пользователям было достаточно внести в систему данные о карте. При оплате смартфон или часы необходимо поднести к платежному терминалу и подтвердить оплату через сканер отпечатков пальцев Touch ID. Во время презентации 9 сентября 2014 глава Apple Тим Кук предположил, что со временем новый сервис сможет заменить пластиковые карточки.
Параллельно с Apple систему электронных платежей с мобильных устройств разрабатывала компания Google, которая завершила создание операционной системы Android — главного конкурента ОС iOS. В 2015 Google запустил Android Pay на базе уже существовавшей системы Google Wallet, созданной еще в 2011 году. В 2018 году оба платежных решения были объединены под одним брендом Google Pay.
В 2018-2019 финансовом году через Apple Pay будут проведены около 10 миллиардов платежей. «Это колоссально!» — заявил Тим Кук, объявив о таком прогнозе в марте 2019 на конференции Apple’s Keynote.
По прогнозам аналитиков Morgan Stanley, к 2022 году объем транзакций через Apple Pay достигнет $190 млрд, а к 2027 — $304 млрд. Для сравнения: по прогнозу тех же аналитиков Morgan Stanley, объем транзакций через PayPal к 2022 году составит $431 млрд, а в 2027 — $579 млрд.
Apple намерена конкурировать не только с PayPal, но и с рынком кредитных карт, выпустив осенью 2019 свою первую кредитную карту Apple Card. Таким образом она попытается получить часть рынка, на котором сейчас доминирует Visa и ее ближайший конкурент Mastercard. Правда, пока Visa имеет неоспоримое преимущество: в 2018 через систему Visa были проведены 124,3 млрд транзакций, а в 2019 их количество достигнет 140 млрд.
Криптовалютные проекты Facebook и Telegram
Apple, Google и китайские Alibaba и WeChat продемонстрировали, что сейчас главный залог успеха на рынке электронных платежей — это наличие обширной базы активных и лояльных пользователей.
В начале 2018 года в СМИ попала информация о планах мессенджера Telegram создать блокчейн-платформу TON (Telegram Open Network) и построить вокруг нее свою криптоэкономику. Будут и токены для внутренних пользовательских платежей — GRAM. Для финансирования проекта основатель Telegram Павел Дуров выбрал популярный в то время на рынке криптовалют метод — ICO. Telegram удалось собрать $1.7 млрд в ходе двух закрытых раундов финансирования, говорилось в документах, поданных в американскую Комиссию по ценным бумагам и биржам (SEC).
В апреле 2019 Telegram запустил тестовую версию TON и дал доступ к нему ограниченному числу профессиональных команд, занимающихся блокчейном, по всему миру. Ожидается, что TON будет запущена до конца 2019 года, но точная дата пока неизвестна.
Одновременно о создании собственной криптовалюты задумался Facebook. Любопытно, что руководит блокчейн-подразделением Facebook ни кто иной, как Дэвид Маркус — бывший президент PayPal. В июне 2019 Facebook официально объявил о планах запустить собственную цифровую валюту, чей курс для стабильности будет привязан к американскому доллару и другим национальным валютам. В Facebook называют главной миссией Libra — создание простой всемирной финансовой инфраструктуры, которая будет доступна миллиардам людей во всем мире.
«Это особенно актуально людям, у которых нет доступа к традиционным банковским и финансовым услугам. Сейчас у порядка миллиарда людей в мире нет банковского счета, но у них есть мобильный телефон», — написал Цукерберг.
Развивать стейблкоин, который получил название Libra, будет ассоциация компания — Libra Association, в которую уже входят 28 компаний, в том числе Visa, MasterCard, Uber и многие другие. Запуск Libra ожидается в 2020 году.
Взгляд в будущее
Сейчас мировая индустрия электронных платежей развивается как никогда быстро. Человечеству потребовались тысячи лет, чтобы перейти от металлических монет к бумаге, века, чтобы пройти путь от банковских счетов до электронных кошельков, но появление Интернета дало невероятный по мощности импульс. Почти каждый год запускаются новые провайдеры, платформы и платежные инструменты. И это при том что уровень проникновения интернета в мире еще не достиг предельного значения. По даннымразработчика платформы для управления социальными сетями HootSuite, на начало 2018 доступ в интернет был у более чем 4 миллиардов человек в мире. Это значит, что индустрия продолжит двигаться по восходящей траектории благодаря притоку новых пользователей.
«Сейчас главный фокус — это синтез всех платежных решений в одном. Пользователи не хотят выбирать между PayPal и биткоином, они хотят иметь возможность пользоваться всем и, желательно, из одного интерфейса, — отмечает сооснователь Bitlish Сергей Есипов. — Именно в этом направлении мы движемся сами: для операций с крипто-активами клиенты Bitlish могут использовать переводы от множества платежных систем, банковские переводы, криптовалюты, специальные ваучеры, с помощью которых пользователи могут передавать друг другу криптовалюты без комиссии. То есть стараемся предложить все возможные способы обмена активов, потому что видим, что именно этого ждут пользователи».
Последние годы показали, что финансовый рынок уже не прерогатива крупных банковских организаций, и на нем в ближайшем будущем могут появиться крупные игроки, пришедшие из других отраслей.
Как принимать платежи в интернет-магазине

Интернет-магазин — это удобный и современный способ продавать товары и услуги через интернет. Однако для успешной работы интернет-магазина необходимо не только предоставить качественный ассортимент и сервис, но и обеспечить удобство и безопасность оплаты для покупателей.
Какие есть способы оплаты в интернет-магазине
Существует множество способов оплаты покупок в интернет-магазине, которые можно разделить на две группы: онлайн и офлайн. Онлайн-оплата — это оплата, которая происходит в режиме реального времени через интернет. Офлайн-оплата — это оплата, которая происходит после оформления заказа через другие каналы связи или при получении товара.
Банковская карта
Банковская карта — это самый распространенный и удобный способ оплаты в интернет-магазине. Покупатель может использовать свою дебетовую или кредитную карту любого банка для оплаты заказа на сайте.
Для этого ему нужно указать номер карты, срок действия, имя владельца и CVV-код на обратной стороне карты. После этого платеж проходит проверку и подтверждение банком-эмитентом карты и банком-эквайером (партнером интернет-магазина по приему платежей). Если все данные верны и на карте достаточно средств, то платеж совершается и заказ переходит в статус «оплачен». Преимущества этого способа оплаты:
высокая скорость и удобство для покупателя;
высокая безопасность и защита от мошенничества;
возможность использовать различные бонусные программы и кэшбэк от банков;
возможность оплачивать заказы в разных валютах.

СБП (система быстрых платежей) — это новый способ оплаты в интернет-магазине, который позволяет покупателю переводить деньги с одного счета на другой по номеру телефона или QR-коду. Для этого покупателю нужно иметь приложение своего банка на смартфоне и привязать к нему свой номер телефона.
При оплате заказа на сайте интернет-магазина покупатель выбирает способ оплаты СБП и сканирует QR-код, который отображается на экране. После этого он подтверждает платеж в своем приложении банка, и заказ переходит в статус «оплачен». Преимущества этого способа оплаты:
высокая скорость и удобство для покупателя;
низкая комиссия или ее отсутствие.

Электронные деньги
Электронные деньги — это способ оплаты в интернет-магазине, который позволяет покупателю использовать свой электронный кошелек для перевода средств за товар или услугу. Для этого покупателю нужно зарегистрировать электронный кошелек (например, QIWI или ЮMoney) и пополнить свой кошелек любым удобным способом (банковская карта, терминал, мобильный телефон и т.д.). При оплате заказа на сайте интернет-магазина покупатель указывает свой номер кошелька или логин. После этого он подтверждает платеж в своей системе электронных денег.
QIWI — это электронная платежная система, которая позволяет совершать онлайн-платежи и переводы с помощью мобильного телефона, компьютера или специальных терминалов. QIWI имеет более 20 миллионов пользователей в России и странах СНГ. Это виртуальный счет, который можно пополнять баланс разными способами: с банковской карты, через терминал, с мобильного телефона или через другие электронные кошельки. С QIWI можно оплачивать различные услуги и товары.
Преимущества QIWI для интернет-магазинов:
Удобство для покупателей. Пользователи QIWI могут оплачивать товары и услуги в интернет-магазинах без регистрации и без ввода данных банковской карты. Они могут выбрать удобный для них способ пополнения и совершить платеж в несколько кликов.
Безопасность для продавцов. Интернет-магазины, подключенные к QIWI, получают гарантию защиты от мошенничества и возвратов платежей. QIWI использует современные технологии шифрования и аутентификации для обеспечения безопасности транзакций.
Выгодные условия для партнеров. Интернет-магазины, работающие с QIWI, получают доступ к большой аудитории потенциальных клиентов, которые предпочитают оплачивать покупки через этот электронный кошелек.
ЮMoney
ЮMoney — это электронная платежная система, которая раньше называлась Яндекс.Деньги. ЮMoney входит в экосистему Сбера и имеет свыше 60 миллионов зарегистрированных кошельков.
ЮMoney Кошелек — это виртуальный счет, который можно пополнять разными способами: с банковской карты, через терминал, с мобильного телефона или через другие электронные кошельки.
Преимущества ЮMoney такие же, как и у QIWI: удобства использования, высокая безопасность.

Оплата с баланса мобильного
Оплата с баланса мобильного — это способ оплаты в интернет-магазинах, при котором деньги списываются с баланса мобильного телефона покупателя. Такой вид оплаты удобен для клиентов, которые не готовы вводить данные карты или реквизиты. С помощью платежных агрегаторов вы можете принимать платежи с баланса Билайн, МТС, Мегафон и Теле2.
Как работает оплата с баланса мобильного:
Покупатель оформляет заказ в интернет-магазине и выбирает способ оплаты с баланса мобильного телефона.
На платёжной странице агрегатора клиент вводит номер телефона, с которого нужно списать деньги, и нажимает «Заплатить».
В окне появится статус «Запрос оператору отправлен», а на номер клиента придёт смс от оператора. Нужно подтвердить платёж.
После проведения транзакции клиент получит сообщение об успешной оплате.
Преимущества приема оплаты с баланса мобильного для интернет-магазинов:
Доступность для покупателей. Оплата с баланса мобильного доступна для всех абонентов Билайн, МТС, Мегафон и Теле2. Это расширяет аудиторию потенциальных клиентов, особенно в регионах, где другие способы оплаты менее распространены.
Простота для продавцов. Интернет-магазинам не нужно заключать отдельные договоры с каждым оператором связи. Достаточно подключиться к агрегатору и выбрать опцию оплаты с баланса мобильного.
Безопасность для партнеров. Интернет-магазины, работающие с платежными агрегаторами, получают гарантию защиты от мошенничества и гарантию возвратов платежей. Агрегаторы используют современные технологии шифрования и аутентификации для обеспечения безопасности транзакций.
Криптовалюта
Криптовалюта — это вид цифровой валюты. Для защиты транзакций в криптовалюте используется шифрование (криптография). При проведении транзакций в процессе не участвуют банки. Самая известная и распространенная криптовалюта — это биткойн, который был создан в 2009 году. С тех пор появилось множество других криптовалют, таких как эфириум, лайткойн, рипл и другие.
Как работает криптовалюта:
Пользователь создает цифровой кошелек, который имеет уникальный адрес и пару ключей: открытый и закрытый. Открытый ключ используется для получения криптовалюты, а закрытый — для подписи транзакций.
Пользователь отправляет криптовалюту, указывая адрес кошелька получателя и сумму перевода. Транзакция подписывается закрытым ключом отправителя и передается в сеть.
Транзакция попадает в пул неподтвержденных транзакций, где ее проверяют специальные узлы сети, называемые майнерами. Майнеры собирают транзакции в блоки и добавляют их в цепочку блоков (блокчейн), которая является общедоступным реестром всех транзакций в сети. Для этого майнеры решают сложную математическую задачу, которая требует большого количества вычислительной мощности. Первый майнер, который решит задачу, получает вознаграждение в виде новых единиц криптовалюты и комиссий за транзакции.
Транзакция считается подтвержденной, когда она включена в блок и добавлена в блокчейн. Чем больше блоков добавлено после блока с транзакцией, тем выше ее надежность и неотменяемость.
Криптовалюта не зависит от географии, политики или экономики страны. Она может быть использована для оплаты товаров и услуг в любой точке мира, где есть доступ к интернету. Кроме того, криптовалюта может быть доступна для людей, которые не имеют банковских счетов или карт. Она позволяет совершать транзакции быстро и дешево.

Наличные деньги
Наличные деньги — это самый простой и надежный способ оплаты в интернет-магазине. Он подходит для тех покупателей, которые не доверяют электронным платежам или не имеют банковской карты. Оплата наличными возможна при самовывозе товара из пункта выдачи или при доставке курьером. В этом случае покупатель получает товар и передает деньги продавцу или курьеру.
Преимущества оплаты наличными:
Не требует регистрации в платежных системах или наличия банковской карты.
Не подвержена риску мошенничества или утечки данных.
Не зависит от стабильности интернет-соединения или работы банков.
Позволяет проверить товар перед оплатой.
Недостатки оплаты наличными:
Требует дополнительных затрат на доставку или самовывоз.
Не гарантирует наличие товара в пункте выдачи.
Не подходит для международных заказов.
Усложняет возврат денег в случае отказа от товара.
Для организации приема наличных денег в интернет-магазине необходимо:
Предоставить покупателям информацию о возможности оплаты наличными на сайте магазина.
Согласовать с покупателями адрес и время доставки или самовывоза.
Обеспечить безопасность и контроль денежных средств при передаче их курьерам или пунктам выдачи.
Вести учет и отчетность по поступлению наличных денег.
Как работают платежные системы на сайте
Платежные системы на сайте позволяют принимать онлайн-оплату от покупателей за товары и услуги. Они обеспечивают безопасность и удобство транзакций, а также разнообразие способов оплаты.
Платежные системы на сайте работают по следующему принципу:
Покупатель выбирает товар или услугу на сайте и оформляет заказ, указывая свои контактные данные и способ доставки.
Переходит к оплате заказа и выбирает один из доступных способов оплаты: банковской картой, электронными деньгами, мобильным телефоном, криптовалютой и т.д.
Клиент перенаправляется на страницу платежной системы, где вводит необходимые данные для проведения платежа: номер карты, код подтверждения, логин и пароль и т.д.
Платежная система проверяет введенные данные и проводит платеж, списывая средства с выбранного источника оплаты и зачисляя их на счет продавца.
Платежная система возвращает покупателя на сайт продавца и сообщает о результате платежа: успешном или неуспешном.
Покупатель получает уведомление о статусе своего заказа: оплаченном или неоплаченном.
Продавец получает уведомление о поступлении платежа и подтверждает выполнение заказа: отправляет товар или предоставляет услугу.
Виды платежных систем
Платежные системы для сайта можно классифицировать по способу подключения.
Способ подключения определяет, как продавец связывается с платежной системой: напрямую через банк или через посредника. В первом случае речь идет об интернет-эквайринге, во втором ― о платежном агрегаторе.
Интернет-эквайринг
Интернет-эквайринг — это технология, которая позволяет принимать к оплате банковские карты и другие виды безналичных платежей через Интернет. Это значит, что клиент может оплатить заказ на вашем сайте с помощью своей карты или электронного кошелька, не выходя из дома или офиса. Для этого на вашем сайте должна быть размещена специальная платежная форма, где клиент вводит свои данные. После этого деньги переводятся на ваш счет через банк-эквайер и платежную систему.
Банк-эквайер — это банк, который обслуживает ваш интернет-магазин и предоставляет вам услугу интернет-эквайринга. Он отвечает за обработку платежей, проверку безопасности и зачисление денег на ваш счет.
Платежная система — это организация, которая объединяет банки и эмитенты карт (такие как Visa, MasterCard, UnionPay, МИР и т.д.). Она отвечает за передачу данных о платежах между банками и за соблюдение правил и стандартов.
Платежный агрегатор
Платежный агрегатор работает по принципу посредника между вашим сайтом и платежными системами. Он предоставляет вам платежный шлюз — программу, которая обрабатывает транзакции и переводит деньги на ваш счет. При этом вы не нуждаетесь в заключении договоров с каждой платежной системой отдельно, а также в получении лицензий и сертификатов безопасности. Платежный агрегатор берет на себя все эти задачи и обеспечивает соблюдение законодательства.
Преимущества использования платежного агрегатора для приема платежей на сайте:
Вы увеличиваете конверсию продаж, предлагая клиентам разные способы оплаты.
Вы экономите время и деньги на интеграции и поддержке платежных систем.
Вы получаете удобный интерфейс для управления платежами, статистику и отчетности.
Вы повышаете доверие клиентов к вашему сайту, используя защищенные протоколы передачи данных.
Как выбрать сервис по приему платежей
Сервис по приему платежей ― это посредник между продавцом и покупателем, который обеспечивает безопасность и удобство онлайн-оплаты на сайте. Выбор сервиса по приему платежей зависит от разных факторов, таких как:
Способы оплаты. Сервис должен поддерживать различные способы оплаты, которые удобны для покупателей: банковские карты, электронные деньги, мобильный телефон, интернет-банкинг и т.д.
Комиссия. Сервис взимает комиссию за каждую транзакцию, которая может быть фиксированной или процентной от суммы платежа. Комиссия может зависеть от оборота, типа товаров или услуг, валюты и способа оплаты.
Подключение и настройка. Сервис должен быть простым в подключении и настройке на сайте продавца. Желательно, чтобы сервис предоставлял готовые решения для популярных CMS или API для интеграции.
Безопасность и надежность. Сервис должен защищать платежные данные покупателей от мошенничества. Желательно, чтобы сервис имел сертификат соответствия стандарту PCI DSS и поддерживал 3D Secure.
Техническая поддержка. Сервис должен предоставлять качественную и оперативную техническую поддержку продавцам и покупателям в случае возникновения проблем или вопросов.
География работы. Сервис должен работать в тех странах и регионах, где находятся потенциальные клиенты продавца. Желательно, чтобы он поддерживал мультивалютность и локализацию.
Отзывы и репутация. Сервис должен иметь положительные отзывы от других продавцов и покупателей, а также хорошую репутацию на рынке.
Удобная форма оплаты. Вид платежной формы влияет на конверсию покупки, поэтому она должна быть стильная, удобная и простая для оплаты.
Требования подключения интернет-магазина для приема платежей
Для того чтобы подключить интернет-магазин к платежному агрегатору, необходимо выполнить ряд требований, которые могут варьироваться в зависимости от выбранного сервиса. В общем случае требования такие:
Иметь действующий сайт с информацией о товарах или услугах, контактных данных, политике конфиденциальности и возврата. Сайт является вашим лицом в интернете и должен соответствовать определенным стандартам качества и безопасности. На сайте должна быть четко видна информация о том, что вы продаете, как можно связаться с вами, какие условия доставки и гарантии вы предоставляете. Также на сайте должны быть размещены правила обработки персональных данных клиентов и условия возврата товаров или услуг.
Иметь SSL-сертификат для защиты передачи данных на сайте. SSL-сертификат — это специальный код, который шифрует данные, передаваемые между браузером клиента и сервером сайта. Это необходимо для того, чтобы предотвратить утечку или перехват конфиденциальной информации, такой как номера карт или пароли. Наличие SSL-сертификата также повышает доверие клиентов к сайту и улучшает его рейтинг в поисковых системах.
Соблюдать правила и нормы законодательства по защите прав потребителей и персональных данных. При работе в интернете вы должны учитывать не только свои интересы, но и интересы ваших клиентов. Вы должны предоставлять им качественные товары или услуги, честно информировать о ценах и характеристиках, гарантировать безопасность и конфиденциальность их данных, уважать их право на возврат или обмен. Для этого вы должны знать и соблюдать законы и нормативные акты, регулирующие деятельность интернет-магазинов в вашей стране.
Некоторые сервисы могут также потребовать предоставить дополнительные документы, такие как:
Копии паспортов и ИНН учредителей и руководителей.
Выписку из ЕГРЮЛ или ЕГРИП.
Свидетельство о постановке на налоговый учет.
Договор аренды или собственности на помещение.
Статистику продаж или бизнес-план.
Важно! Перед подключением интернет-магазина к платежному агрегатору убедитесь, что вы соответствуете всем требованиям выбранного сервиса. В противном случае вы рискуете получить отказ в подключении или задержки в выплатах. Если у вас возникнут вопросы или сложности, обратитесь к специалистам платежного сервиса за консультацией.
Обзор ENOT.io
ENOT.io — это платежный агрегатор, который позволяет подключить к сайту несколько платежных систем одновременно. Сервис работает как с юридическими лицами и ИП, так и с физическими лицами и самозанятыми . С помощью ENOT.io можно принимать оплату от клиентов из разных стран и регионов, используя разные способы оплаты, такие как:
Мобильные платежи (МТС, Билайн, Мегафон, Теле2).
Быстрое и простое подключение без дополнительных затрат и документов.
Низкие комиссии от 2% за транзакцию.
Выплаты на банковский счет или карту в течение 1-3 рабочих дней.
Удобный личный кабинет с полной статистикой по платежам.
Готовые модули для популярных CMS.
Поддержка 24/7 по телефону, электронной почте или через чат.
Удобная и продуманная форма оплаты.

Как подключить сервис по приему платежей для интернет-магазина
Подключить сервис по приему платежей для интернет-магазина не так сложно, как может показаться на первый взгляд. Для этого нужно выполнить следующие действия:
Зарегистрироваться на сайте https://enot.io и заполнить анкету с данными о вашем интернет-магазине. Подтвердить права на сайт. Дождаться модерации вашего проекта в течение суток.
Выбрать способ интеграции платежного сервиса с сайтом: через готовый модуль для вашей CMS или через API. ENOT.io предлагает готовые модули для таких популярных CMS, как WordPress Woo , Xenforo , Opencart , Joomla , DLE . Вы можете скачать модуль с сайта ENOT.io и установить его на свой сайт согласно инструкции. Если вы используете другую CMS или хотите индивидуальную интеграцию, то можете использовать API ENOT.io. Для этого вам потребуются знания программирования или помощь разработчика. Вы можете найти документацию по API на сайте ENOT.io или обратиться к менеджеру сервиса за консультацией. Для самой быстрой интеграции в сервисе можно использовать платежный виджет и прием оплаты по ссылке .
После того, как вы подключили платежный сервис к своему сайту, нужно проверить, что все работает корректно. Для этого вы можете сделать тестовый платеж на свой сайт с помощью разных способов оплаты. Вы должны увидеть, что платеж прошел успешно, что вы получили уведомление о платеже на свой электронный адрес или телефон, что сумма платежа зачислена на ваш баланс в ENOT.io и что вы можете просмотреть детали платежа в личном кабинете ENOT.io. Если вы обнаружили какие-либо ошибки или проблемы в процессе тестирования, вам нужно обратиться к поддержке ENOT.io за помощью.
Начать принимать платежи от клиентов через платежный сервис. После того как вы успешно протестировали работу платежного сервиса на своем сайте, можете начать принимать платежи от клиентов через ENOT.io.
Заключение
Прием платежей в интернет-магазине — это важный аспект для успешного бизнеса в сети. Чем больше способов оплаты вы предложите своим клиентам, тем больше шансов, что они совершат покупку и станут вашими постоянными покупателями.
За что зафиксирована первая оплата через интернет
Наступило такое время года, когда интернет меняет свою основную функцию. В период от Черной пятницы до Киберпонедельника интернет из средства общения и обмена информации превращается в инструмент шопинга. Так, в Черную пятницу американцы потратили 10 млрд долларов. По прогнозам Adobe, в этом году в период праздников мы будем покупать и тратить в интернете больше, чем когда-либо. Предполагается, что с Чёрной пятницы и вплоть до ночи перед Рождеством мы потратим $83 миллиарда на онлайн-покупки.
Но когда же совершили покупку в интернете впервые?
Канадская e-commerce-компания Shopify выпустила видео (см. ниже), в котором отследила первую официальную онлайн-транзакцию. Первое упоминание начинается с Arpanet (компьютерной сети, созданной в 1969 году в США DARPA и ставшей прототипом интернета — прим. ред.), когда в 1971 году студенты-компьютерщики из Стэнфорда и МТИ пытались купить травку. Но как утверждает рассказчик, технически этот случай не считается, потому что они не перечисляли деньги через интернет: в Сети они только договорились о месте встречи.
Дальше тропа ведёт к 1984 году, когда 74-летняя бабушка из Великобритании по имени Джейн Сноубол использовала Videotex — по сути, телевизор, соединённый с телефонными линиями, — для заказа продуктов из местного магазина: маргарина, яиц и хлопьев. Однако продукты доставили вручную, а Сноубол заплатила за них наличными. Это не подпадает под электронную торговлю.
Первая настоящая транзакция в eCommerce произошла только после 1994-го, когда изобрели интернет, более менее похожий на сегодняшний. Несмотря на то, что Pizza Hut приписывает себе заслуги первой транзакции в электронной коммерции (они начали продавать пиццу онлайн в августе 1994-го), заслуга по-настоящему принадлежит Дэну Кону, 21-летнему предпринимателю, который запустил сайт в Нью-Хэмпшире под названием NetMarket.
11 августа 1994 года Кон продал диск Стинга Ten Summoner’s Tales другу в Филадельфии, который заплатил по кредитной карте $12,48 (плюс расходы за доставку) с помощью транзакции, которая впервые была защищена технологиями шифрования.
«Даже если бы за ним следило АНБ, получить номер кредитной карты им бы не удалось», — говорит Кохн Питеру Льюису из New York Times в статье о NetMarket. Льюис назвал его «новой компанией, которая является аналогом торгового центра, но только в киберпространстве».
Сайт просил пользователей скачать специальный браузер, который работал на Unix для обеспечения безопасных транзакций. Филипп Зиммерманн, создатель стандарта шифрования PGP (от англ. Pretty Good Privacy), на котором работает NetMarket, сказал Times, что технология была важным шагом на пути к цифровой валюте.
«Я считаю, что это важный шаг для этой работы, но в будущем нам предстоит увидеть больше интересных вещей в плане цифровой наличности. Например, сочетание криптографических протоколов, которые ведут себя как настоящие доллары, но при этом их нельзя отследить».
Не все согласятся с тем, что NetMarket стал той самой вехой. The Internet Shopping Network, который начал продавать компьютеры онлайн в 1994 году, обошёл NetMarket за месяц, — сообщил бывший исполнительный директор сайта журналу CNet в 2004 году. (The Internet Shopping Network позже купила Home Shopping Network, пока NetMarket существовал под защитой компании по аренде машин и гостиниц Cendant.) А сайт CDconnection.com заявляет, что продавал CD-диски в интернете с 1990 года.
Тем временем способ небезопасного онлайн-шопинга появился в Европе еще в 1980-х годах, благодаря куче сервисов на основе терминалов, вроде французского Minitel и немецкого Bildschirmtext, которые предлагали банковские услуги и билеты на самолёт, а также показывали курс акций и прогноз погоды. В США ранние интернет-пользователи для проведения транзакций могли использовать сервисы вроде Prodigy, CompuServe и AOL.
Исследовательская компания eMarketer предполагает, что в этом году потребители со всего мира потратят $1,672 триллиона онлайн. Эта сумма составляет 7,3% от общих розничных продаж во всём мире, которые предположительно составят 22,82 триллиона в 2015 году.
Удивительно, что сегодняшняя электронная торговля началась 20 лет назад с продажи CD-диска — формата, который e-commerce впоследствии уничтожил, став главным способом распространения музыки.
Как принимать оплату через интернет: подключение и настройка платёжной системы для сайта
Что такое платёжная система для интернет-магазина и как она работает
При выводе бизнеса в онлайн предприниматель не может не задуматься о том, как принимать онлайн-оплату за свои товары и услуги. В данной статье мы разбираем ряд вопросов касающихся выбора сервиса и подключения приема оплат к интернет-магазину, а также объясняем как работает платежная система на сайте.
Содержание
Что такое платежная система
Под платежной системой люди обычно подразумевают такую технологию, которая позволяет оплатить товары и услуги с помощью банковской карты и/или электронных денег. Если быть точнее, то…
Платежная система (ПС) — это процедуры, правила и техническая инфраструктура, которые обеспечивают способ совершения транзакции в сети Интернет: перевод или прием денег или иных заменяющих их средств в безналичном формате.
Самые популярные платежные системы, известные российскому пользователю:
- VISA,
- Mastercard,
- Национальная система платежных карт Мир,
- China UnionPay,
- JCB и др.
Из-за бурного развития электронной коммерции и осуществления продаж и оплат в Интернете происходит постоянное увеличение количества платежных систем, в том числе электронных платежных систем.
Электронная платежная система — это подвид платежной системы для приема оплат в Интернете. Она используется для совершения онлайн-транзакций, а весь процесс покупки происходит на сайте за несколько кликов.
Электронная платежная система предусматривает приём банковских карт VISA, МИР, Mastercard и прочих. Но помимо этого, принимать платежи на сайте или в интернет-магазине можно:
- с электронных кошельков,
- по QR-коду через систему быстрых платежей (СБП),
- отправляя платежную ссылку и другими способами.
Подключить платежную систему к сайту можно с помощью специальных сервисов. Они могут иметь разное количество способов оплаты в своем арсенале, а также различаться процентом взимаемой комиссии за интернет-эквайринг и т.п.
Прямые интеграции с 30+ платежными сервисами
Подберем и подключим самый выгодный для вашего бизнеса
Какие платежные системы бывают
для приема онлайн-оплат
Выделяют 3 основных средства приема оплат:
- интернет-эквайринг через банки-эквайеры
- платежные агрегаторы
- электронные кошельки.
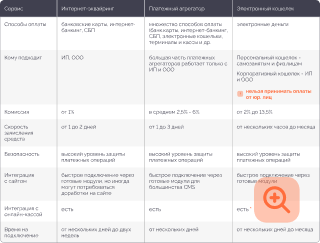
| Сервис | Интернет-эквайринг | Платежный агрегатор | Электронный кошелек |
|---|---|---|---|
| Способы оплаты | банковские карты, интернет-банкинг, СБП | множество способов оплаты (банк.карты, интернет-банкинг, СБП, электронные кошельки, терминалы и кассы и др. | электронные деньги |
| Кому подходит | ИП, ООО | большая часть платежных агрегаторов работает только с ИП и ООО | Персональный кошелек — самозанятым и физ.лицам |
Корпоративный кошелек — ИП и ООО
*Интеграция электронного кошелька с онлайн-кассой происходит через специальный плагин (при подключении разных платежных систем нужна их отдельная интеграция).
Подключим платежную систему с комиссией от 0%
Как выбрать лучший платежный сервис
для сайта
Для того, чтобы определиться, какой платежный сервис подключить к своему сайту, необходимо обратить внимание на следующие моменты:
Учитывайте комиссию при оплате не только с банковских карт, но и комиссии при других способах оплаты, например, по картам рассрочки или терминалам. Иногда дополнительные способы оплаты тарифицируются по достаточно высокой ставке.
У большинства сервисов есть свои условия снижения процентной ставки в зависимости от оборота. Иногда начальная ставка у одной системы может быть выше, чем у другой, но при этом при больших оборотах иметь более выгодный тариф.
У некоторых платежных систем существует тарификация за вывод денежных средств.
Чтобы принимать платежи со сниженной процентной ставкой (при оплатах по СБП 0,4% — 0,7%) иногда необходимо иметь расчетный счет в определенном банке.
У большинства платежных сервисов комиссия взимается только тогда, когда начинаются продажи. Но некоторые платежные агрегаторы могут брать стартовую минимальную комиссию, когда у вас ещё нет оборота.
Некоторые платежные сервисы могут взимать комиссию за незавершенные транзакции (например, когда у вашего клиента на карте недостаточно средств или покупатель по каким-то причинам сам не завершил платеж, не отправив проверочный код в банк).
Большая часть платежных агрегаторов работают только с ИП и ООО, но не самозанятыми.
Подключение платежной системы к сайту может занимать от 1 дня до 2-х недель. С Бизнес.Ру интеграция платежной системы с вашим интернет-магазином или сайтом возможна от 1 часа (при наличии всех необходимых документов с вашей стороны).
Вам необходима онлайн-касса для законного приёма платежей и отправки электронных чеков при продаже в Интернете. Практически все платежные сервисы просто интегрируются с онлайн-кассой.
Настройка приёма оплат по 54-ФЗ — наша забота
Плюсы и минусы платежных систем для сайта интернет-магазина
Прием онлайн-оплат в сравнении с традиционным банковским сервисом имеет ряд преимуществ, но и недостатки также присутствуют.
Доступность
Разнообразие способов оплат в интернете больше, чем в розничной торговле, а это повышает конверсию.
Простота и удобство
Возможность дистанционного открытия счета, простая онлайн регистрация учетной записи.
Неограниченность валют
Доступность приема различных валют в качестве оплаты.
Любое время и место
Прием платежей в Интернете возможен в любое время суток в любой точке мира.
Контроль
История транзакций хранится на сервере платежной системы. Данные могут быть предоставлены по первому запросу.
Скорость
Покупка в интернете совершается за пару кликов. Зачисление денег на расчетный счет при оплате банковскими картами происходит в срок от 1 рабочего дня, а по СБП — моментально.
Безопасность
Снижение риска утери и воровства. Платежные сервисы обеспечивают криптографическую защиту персональных данных и платежей.
Выгода
Банковские и почтовые платежи облагаются достаточно большой комиссией, тогда как платежные системы берут комиссию только за перевод. Комиссия за оплаты по картам начинается от 1%, а по СБП (QR-кодом) варьируется в пределах 0,4% — 0,7%.
- Привязанность к интернету
Совершить платеж можно только при наличии доступа в Интернет, однако в наше время это не является большой проблемой.
- Лимиты
У платежной системы могут быть свои лимиты по максимальной сумме на счете, по количеству транзакций и сумме вывода.
- Отсутствие анонимности
Персональные данные клиента вводятся при совершении платежей. Информация о денежных транзакциях с указанием суммы платежа, наименованием товара или услуги и прочими данными хранится в базе данных и доступна государственным службам.
При наличии указанных недостатков, электронные платежные системы имеют большее количество преимуществ над традиционными банковскими или почтовыми переводами. Кроме того, электронные платежные системы являются неотъемлемым элементом в онлайн-торговле.
Приём оплат по QR-коду для роста конверсии платежей на вашем сайте
Как работают платежные системы на сайте
Любая платежная система, будь то интернет-эквайринг, платежный агрегатор, либо электронный кошелек работают по одному принципу, который разберем на примере покупки товара в интернет-магазине:

- Клиент кладет товар в корзину в интернет-магазине и нажимает на кнопку оплаты.

- Клиент выбирает удобный способ оплаты. При оплате картой вводит свои данные и проходит через процедуру подтверждения операции.

- ККТ записывает данные на фискальный накопитель и отправляет их в ОФД,

- Открывается платежная форма, где показаны все возможные способы оплаты.
- Данные отправляются в сервис фискализации (например Бизнес.Ру Онлайн-чеки), который отправляет данные на онлайн-кассу (ККТ).

- ОФД направляет данные в ФНС, а чек отправляется клиенту на почту или по СМС.
Подключим платежную систему с самой низкой комиссией
Подключение платежных систем с интернет-магазином и интеграции
Перед тем, как подключить интернет-эквайринг к сайту, необходимо знать, что для законной работы всей системы придется настроить еще пару интеграций.
Давайте разберемся, как и какой последовательности нужно действовать, чтобы подключить прием платежей на своем сайте в соответствии с законом:
В данном алгоритме мы упоминаем подключение онлайн-кассы неслучайно. Для того, чтобы получать оплаты за продажу товаров и услуг в Интернете по закону, необходимо отправлять электронные чеки. Поэтому, помимо платежной системы вам неободимы:
- Сервис фискализации «Онлайн-чеки», который проверяет данные на законность и формирует чек,
- Онлайн-касса, которая делает транзакции и чек законными,
- ОФД, который отправляет электронный чек вашему клиенту и в налоговую.
Бизнес.Ру Онлайн-Чеки поможет не только подобрать и подключить платежную систему для вашего интернет-магазина, но и сделать все необходимые настройки и интеграции. В результате вы не нарушите 54 Федеральный Закон и не получите штрафов за незаконный прием онлайн-оплат.
Подключим платёжную систему
в ПОДАРОК
Решим за вас все правовые и технические вопросы
Ответы на популярные вопросы
- Для начала необходимо выбрать выгодный и удобный интернет-эквайринг, или платежную систему другого типа. С этим помогут специалисты Бизнес.Ру.
- Затем нужно оставить заявку в банке, или выбранном сервисе и подготовить документы для оформления.
- После улаживания всех формальных вопросов, можно приступать к настройке кнопки онлайн-оплаты на сайте. Бизнес.Ру настроит вам всю систему за 1 час.
- Уже после настройки онлайн-оплаты можно подойти к подключению онлайн-кассы и провести тестовый платеж.
- Теперь вы готовы принимать онлайн-платежи и соответствуете 54-ФЗ.
У платежных агрегаторов или банков нет абонентской платы за использование интернет-эквайринга, но всегда есть комиссия. Платежные системы существуют за счет комиссии от оборотов, обычно комиссия варьируется от 1,8% до 9%. Высокий размер комиссии может встречаться у компаний, работающих по агентским схемам. Компания Бизнес.Ру Онлайн-чеки предлагает фиксированную сумму за свой сервис.
Онлайн-касса и платежная система взаимодействуют, но не заменяют друг друга. То есть платежная система — это возможность списывать деньги с карты, а онлайн-касса делает транзакцию законной и пробивает чек в соответствии с 54-ФЗ. Есть организации, которым не нужна касса по закону, например, ИП на патенте, самозанятые. Более того, для торговли исключительно через интернет-магазин подходят только 2 режима: основная система налогообложения (ОСН) и упрощенная (УСН).
Платёжная система — это всего лишь возможность списывать деньги с карты. Одновременно с этим существуют виды деятельности, которым запрещено торговать в интернете, соответственно, принимать онлайн-платежи. Это прописывается в «Правилах дистанционной торговли».
Запрещена торговля алкогольными напитками, табачной продукцией, оружием без лицензии и средствами защиты, а также техникой, предназначенной для негласного получения информации и оборудованием, используемым для проведения азартных игр.